Quỹ dự phòng: bao nhiêu là đủ, bắt đầu thế nào
Giới thiệu
Dành cho: mọi gia đình, kể cả khi thu nhập chưa dư dả · Thời gian đọc: khoảng 11 phút · Cần chuẩn bị: bảng chi tiêu hằng tháng của nhà bạn (nếu chưa có, hãy xem tài liệu lập ngân sách trong cùng chuyên mục) và một tài khoản riêng chưa dùng vào việc gì.
Quỹ dự phòng là gì và vì sao cần
Nhà nào cũng từng có một tháng "đen": xe hỏng giữa đường, con nhập viện, máy giặt cháy, hoặc một người trong nhà bị cắt giờ làm. Điểm chung của những chuyện này là chúng đến bất ngờ và cần tiền ngay. Nếu không có sẵn, nhà ta thường phải chọn một trong những lựa chọn không dễ chịu: vay nóng, quẹt thẻ tín dụng, rút khoản tiết kiệm dài hạn, hoặc nhờ họ hàng.
Quỹ dự phòng (còn gọi quỹ khẩn cấp) là một khoản tiền để riêng, chỉ dùng khi có biến cố thật sự. Nó không phải để đầu tư sinh lời, không phải để mua sắm lớn, mà là "tấm đệm" giúp gia đình đi qua giai đoạn khó mà không bị đẩy vào nợ.
Có thể hình dung quỹ dự phòng giống như chiếc ô trong túi xách. Hầu hết những ngày bạn không dùng tới, nhưng khi mưa bất chợt, nó là thứ giữ bạn khỏi ướt sũng. Giá trị của nó nằm ở chỗ luôn sẵn sàng, không nằm ở chỗ sinh ra bao nhiêu tiền lãi.
Ngoài chức năng về tiền, quỹ dự phòng còn mang lại một điều mà nhiều người đánh giá rất cao: sự yên tâm. Khi biết mình có đệm, ta thương lượng công việc bình tĩnh hơn, ít cãi nhau về tiền hơn, và ít phải đưa ra quyết định vội vàng trong lúc hoảng.
Cái gì là khẩn cấp, cái gì không
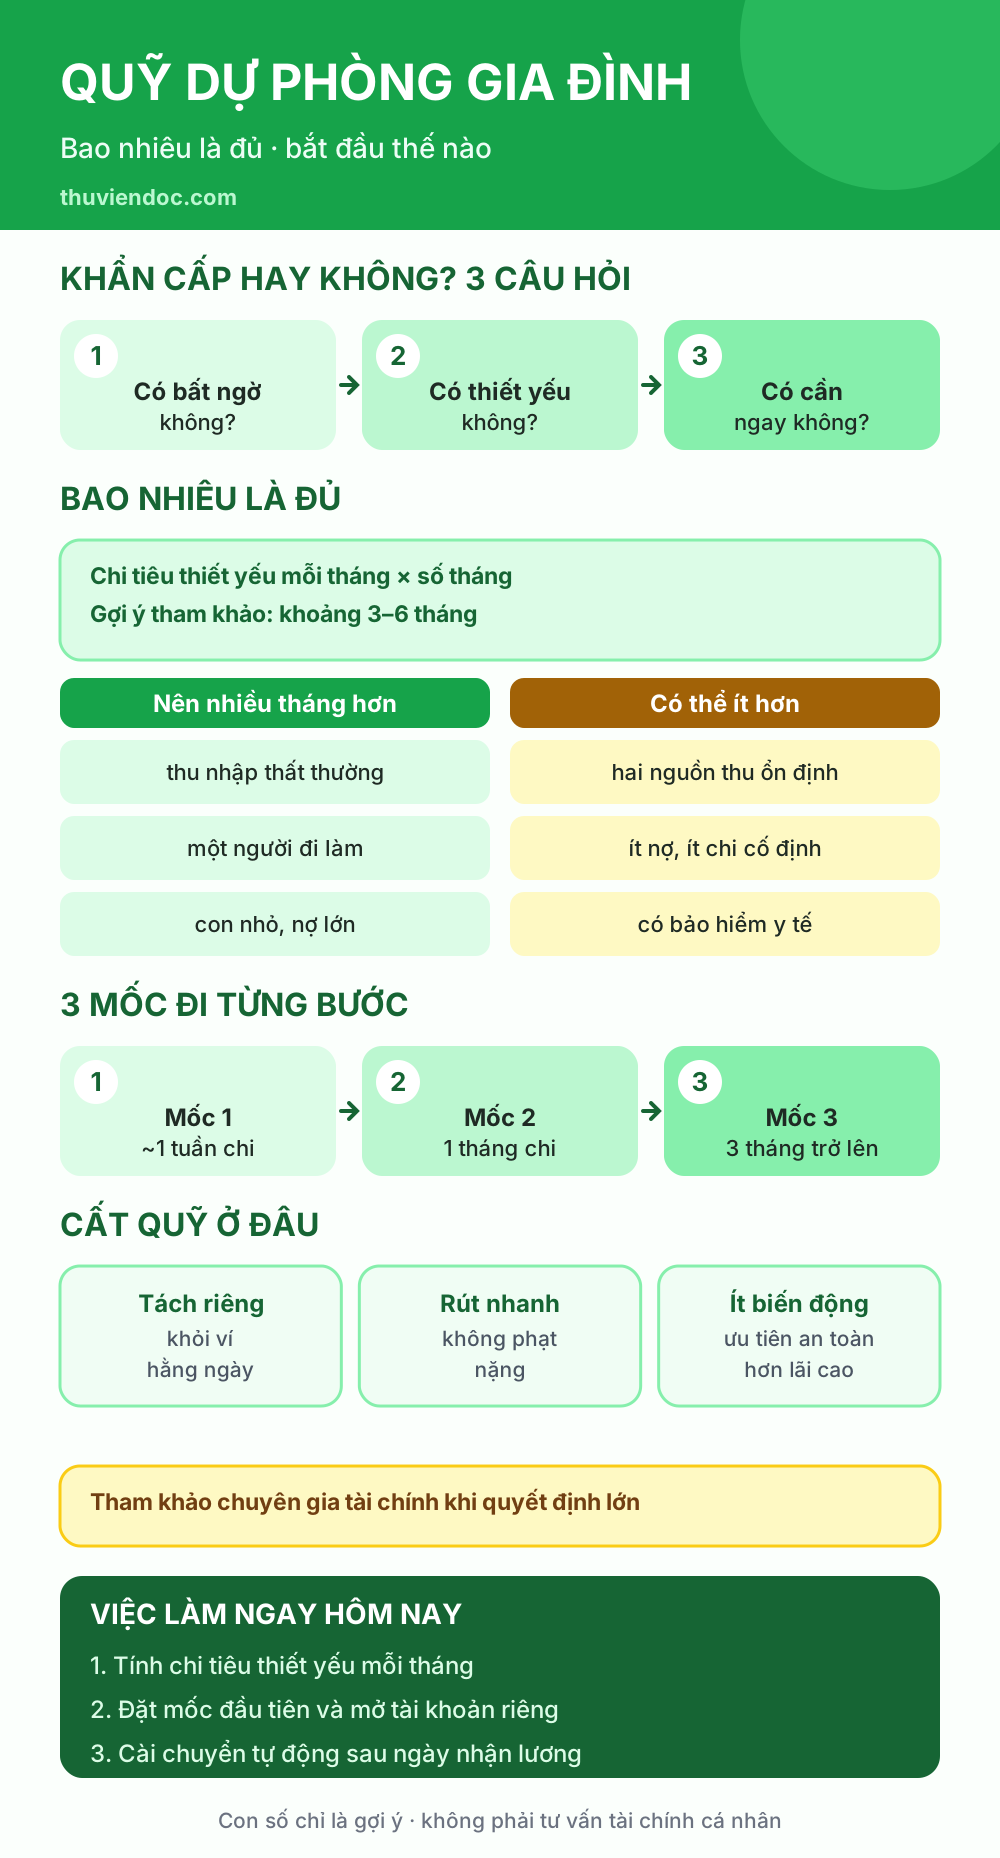
Quỹ dự phòng dễ bị "thủng" nhất khi ta gọi mọi thứ là khẩn cấp. Một cách phân biệt đơn giản là hỏi ba câu:
1. Có bất ngờ không? Nếu bạn biết trước nó sẽ đến (học phí, bảo hiểm hằng năm, Tết), đó là chi phí đã dự kiến, nên đưa vào ngân sách thường.
2. Có cần thiết không? Nếu không giải quyết thì sức khỏe, nhà ở, thu nhập hoặc an toàn bị ảnh hưởng nghiêm trọng, thì có.
3. Có cần ngay không? Nếu có thể đợi vài tháng để dành thêm mà không sao, thì chưa phải.
Thường là khẩn cấp — Thường chưa phải khẩn cấp
Chi phí y tế bất ngờ cho người nhà — Điện thoại mới vì thích mẫu mới
Mất việc, giảm thu nhập đột ngột — Đợt giảm giá lớn
Sửa chữa thiết yếu: mái dột, ống nước vỡ, xe đi làm hỏng — Du lịch, tiệc tùng
Đi lại gấp vì người thân ốm nặng — Mua sắm đồ trang trí nhà
Thiết bị thiết yếu hỏng (tủ lạnh, máy tính của người làm nghề tự do) — Nâng cấp thiết bị còn dùng tốt
Có những ranh giới xám, chẳng hạn máy giặt hỏng thì khẩn cấp hay không còn tùy nhà có em bé nhỏ hay không. Hãy tự thống nhất trong gia đình một danh sách ngắn "điều gì được động đến quỹ" ngay khi lập quỹ, để lúc căng thẳng không phải tranh luận lại.
Bao nhiêu là đủ
Không có con số đúng cho tất cả. Một nguyên tắc phổ biến được nhiều chuyên gia tài chính cá nhân nhắc tới là dự phòng bằng chi tiêu thiết yếu của vài tháng, thường từ ba đến sáu tháng. Cách nghĩ này chỉ là gợi ý để bạn tham khảo; mức phù hợp với nhà bạn phụ thuộc vào hoàn cảnh cụ thể.
Cách tính đơn giản:
1. Cộng chi tiêu thiết yếu mỗi tháng: nhà, điện nước, ăn uống tối thiểu, đi lại, thuốc men, học phí, trả nợ tối thiểu. Không tính ăn ngoài, du lịch, mua sắm.
2. Nhân với số tháng bạn muốn dự phòng.
Ví dụ minh họa (số giả định): nếu chi tiêu thiết yếu của nhà là 15 triệu đồng mỗi tháng, thì mức dự phòng ba tháng là 45 triệu, sáu tháng là 90 triệu.
Các yếu tố khiến bạn nên nghiêm túc hướng tới số tháng cao hơn:
• Thu nhập không ổn định (kinh doanh, làm tự do, hoa hồng).
• Gia đình chỉ có một người đi làm, hoặc có người phụ thuộc như con nhỏ, ông bà.
• Ngành nghề khó tìm việc mới nhanh.
• Có nợ lớn phải trả mỗi tháng.
• Có người thân sức khỏe yếu, hoặc bản thân có bệnh mạn tính.
Những yếu tố có thể cho phép mức thấp hơn (nhưng không được bằng không):
• Hai người cùng có thu nhập ổn định từ hai nguồn khác nhau.
• Ít chi phí cố định, ít nợ.
• Có mạng lưới hỗ trợ đáng tin cậy.
• Có các loại bảo hiểm phù hợp, ví dụ bảo hiểm y tế.
Điều quan trọng nhất: đừng để con số lớn làm bạn nản. Nếu mục tiêu sáu tháng là quá xa, hãy bắt đầu từ mốc đầu tiên nhỏ hơn rất nhiều và đi từng bước (xem phần tiếp theo).
Bắt đầu từ đâu khi tiền còn eo hẹp
Phần lớn gia đình sẽ không có đủ ngay. Hãy chia quỹ thành ba mốc:
Mốc 1 — "Một tuần thở được". Một khoản đủ cho những sự cố nhỏ: sửa xe, tiền thuốc, tiền đi lại bất chợt. Có thể bắt đầu bằng một khoản nhỏ cố định, ví dụ một khoản bằng chi tiêu thiết yếu của khoảng một tuần. Mốc này tuy khiêm tốn nhưng ngăn được rất nhiều lần phải quẹt thẻ hoặc vay nóng.
Mốc 2 — "Một tháng đệm". Bằng chi tiêu thiết yếu của một tháng. Khi chạm mốc này, bạn đã đủ sức đi qua một đợt mất thu nhập ngắn hoặc một sự cố y tế vừa phải.
Mốc 3 — "Ba tháng trở lên". Mốc yên tâm. Từ đây bạn có thể quyết định xem mức nào là phù hợp với tình huống gia đình mình, tăng dần nếu cần.
Mỗi lần chạm một mốc, hãy ăn mừng nhỏ cùng cả nhà. Điều đó giúp duy trì động lực cho mốc tiếp theo.
Cách để dành mà không thấy đau
Ai cũng biết "nên để dành", nhưng khó ở chỗ làm đều đặn. Vài cách thực tế:
• Tự động hóa. Cài chuyển khoản định kỳ ngay sau ngày nhận lương, trước khi tiêu. Tiền chưa nằm trong ví thì chưa bị tiêu mất.
• Bắt đầu rất nhỏ. Chuyển một khoản nhỏ mà bạn chắc chắn không thấy khó chịu. Quan trọng là tạo thói quen, sau đó tăng dần mỗi vài tháng.
• Dùng khoản tăng thêm. Khi lương tăng, có thưởng, hoặc tất toán xong một khoản nợ, hãy chuyển một phần số tiền đó vào quỹ trước khi nó biến mất vào chi tiêu.
• Bán đồ không dùng. Đồ gia dụng cũ, quần áo, đồ điện tử còn tốt có thể thành khoản đầu tiên cho quỹ.
• Cắt một khoản "rò rỉ". Rà lại các gói đăng ký tự gia hạn, các khoản ăn ngoài thành thói quen, và dùng số tiết kiệm được cho quỹ.
• Dùng tiền thưởng và lì xì. Một phần tiền thưởng Tết hoặc tiền lì xì của người lớn có thể đưa thẳng vào quỹ.
• Thử thách nhỏ cả nhà. Ví dụ "một tuần không giao đồ ăn" và chuyển số tiền đã tiết kiệm vào quỹ. Trẻ lớn có thể cùng tham gia, vừa vui vừa học về tiền.
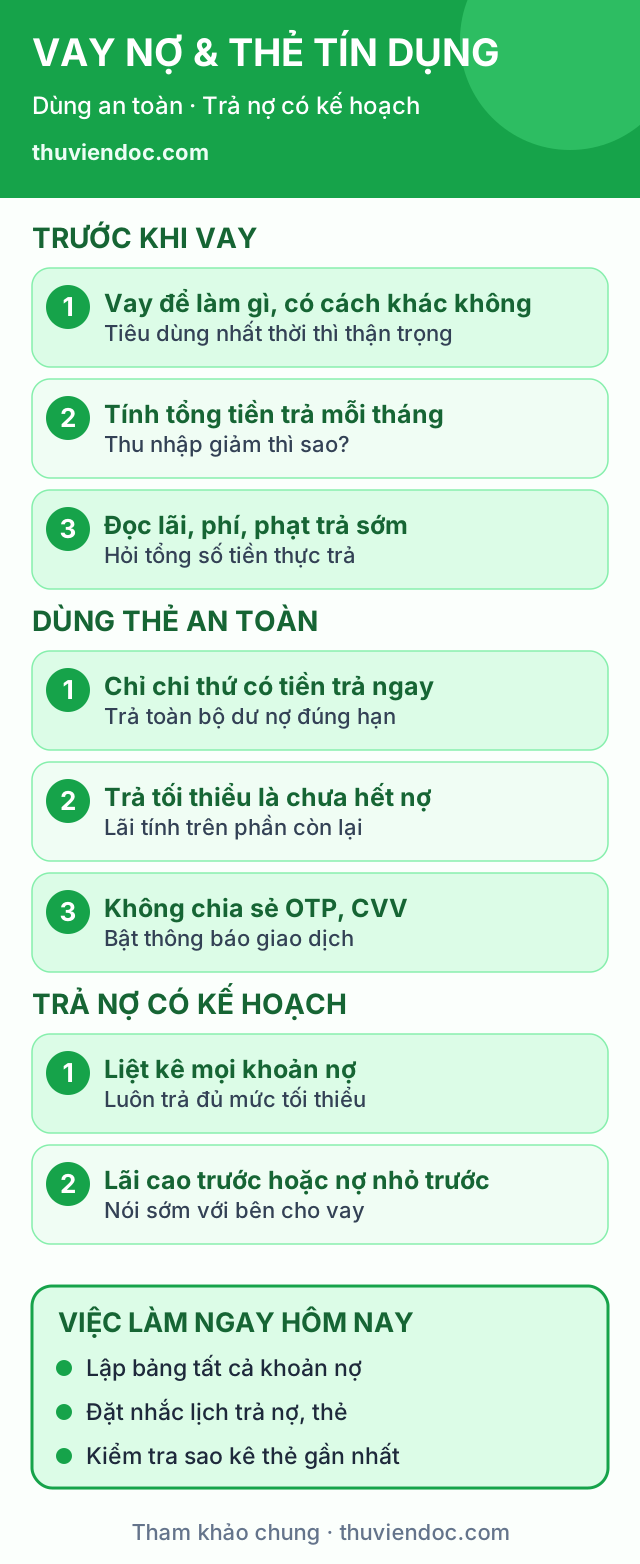
Nếu bạn đang có nợ lãi cao, nhiều người chọn cách làm song song: giữ một quỹ nhỏ vừa đủ để không phải vay thêm khi có sự cố, trong lúc dồn lực trả nợ lãi cao. Đây là hướng nghĩ có lý, nhưng với những khoản nợ lớn hoặc tình hình phức tạp, hãy tham khảo chuyên gia tài chính.
Cất quỹ ở đâu cho đúng
Nguyên tắc của quỹ dự phòng khác với tiền đầu tư: an toàn và dễ rút quan trọng hơn lãi suất. Một vài tiêu chí khi chọn nơi để quỹ:
• Tách riêng khỏi tài khoản chi tiêu hằng ngày để không vô tình tiêu mất, nhưng vẫn đủ dễ rút khi cần.
• Rút được nhanh, không bị phạt nặng hay phải chờ lâu.
• Giá trị không biến động mạnh. Quỹ dự phòng không nên phụ thuộc vào việc thị trường lên hay xuống đúng vào lúc bạn cần tiền.
• Một phần nhỏ tiền mặt ở nhà cũng hữu ích cho những tình huống không dùng được ngân hàng điện tử (mất điện, mất mạng, hỏng điện thoại), nhưng đừng giữ quá nhiều vì dễ mất cắp hoặc lẫn vào chi tiêu.
Những lựa chọn cụ thể (loại tài khoản, kỳ hạn gửi, ngân hàng) phụ thuộc vào điều kiện từng thời điểm và từng nơi. Hãy tìm hiểu kỹ điều khoản, so sánh phí, và với số tiền lớn thì tham khảo chuyên gia tài chính thay vì làm theo lời mách trên mạng. Tài liệu này không khuyên chọn sản phẩm đầu tư hay ngân hàng nào.
Khi đã phải dùng đến quỹ
Quỹ dự phòng sinh ra là để dùng. Dùng nó khi cần không phải thất bại, mà là nó đang làm đúng nhiệm vụ. Hãy làm theo các bước sau:
1. Xác nhận lại đây thật sự là khẩn cấp (ba câu hỏi ở phần 2).
2. Chỉ rút phần cần thiết. Có khi chi phí có thể giảm bằng cách hỏi giá nhiều nơi, hoặc xin thanh toán chia đợt.
3. Ghi lại đã dùng bao nhiêu và cho việc gì.
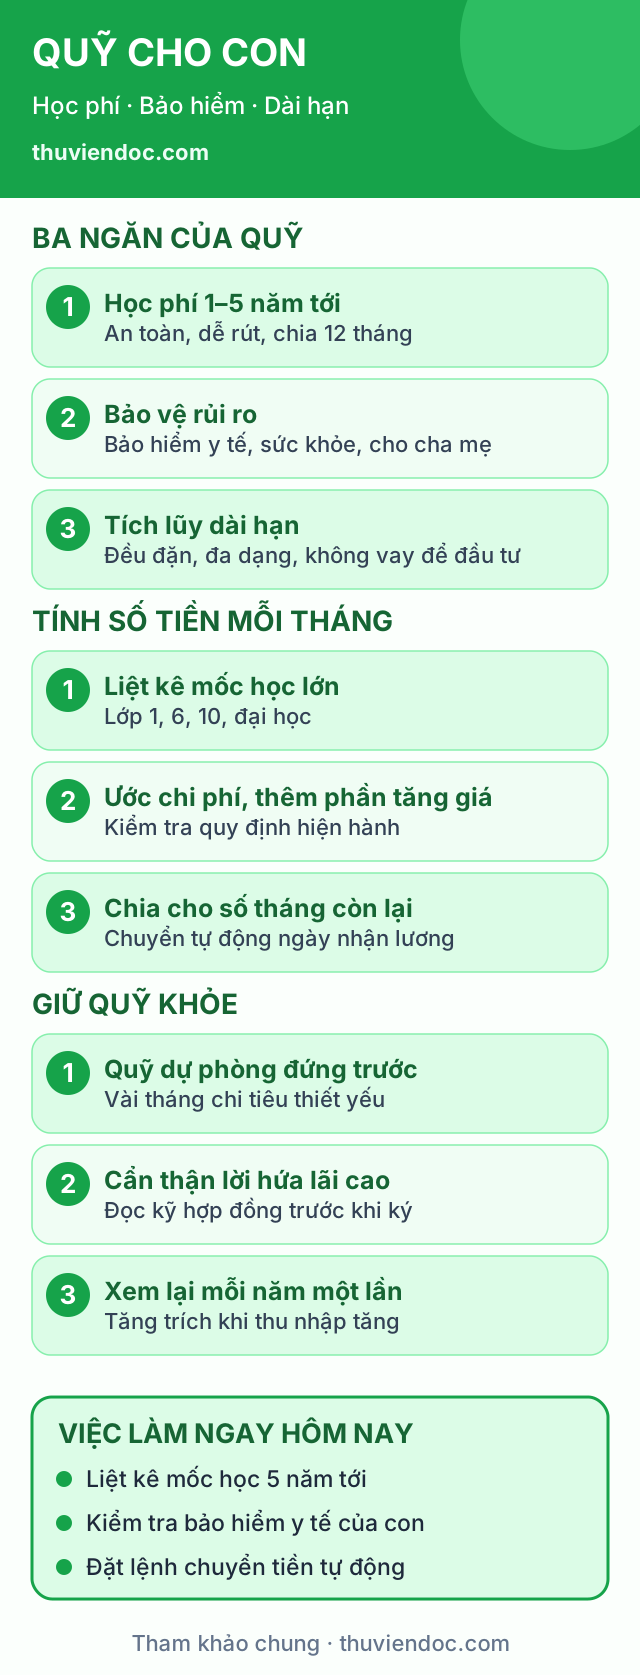
4. Đặt kế hoạch bù lại. Tạm dừng các khoản chi không thiết yếu và ưu tiên đổ lại quỹ cho đến khi về mức cũ. Có thể về mốc nhỏ trước rồi tăng dần.
5. Rút kinh nghiệm. Nếu cùng một loại sự cố lặp lại (ví dụ xe liên tục hỏng), hãy xem xét giải pháp lâu dài hơn thay vì trích quỹ mãi.
Những sai lầm thường gặp
• Chờ "dư rồi mới để dành". Với đa số nhà, sẽ không bao giờ có lúc dư. Hãy để dành trước, tiêu sau.
• Gộp quỹ dự phòng với tiền mua sắm lớn. Nếu dùng chung, mỗi lần mua đồ đắt tiền quỹ sẽ vơi đi mà không ai nhận ra.
• Đầu tư toàn bộ quỹ vào tài sản biến động. Khi cần tiền mà giá đang giảm, bạn sẽ buộc phải bán lỗ. Quỹ dự phòng nên ưu tiên sự ổn định.
• Cho vay hoặc cho mượn từ quỹ. Khi người thân vay mà chưa trả được, quỹ của bạn biến mất đúng lúc bạn cần. Hãy bàn bạc kỹ và giới hạn mức giúp đỡ.
• Không thống nhất trong gia đình. Một người xem là tiền "dự trữ", người kia xem là tiền "dư để tiêu". Hãy ghi rõ quy tắc sử dụng và ai được quyết định rút.
• Bỏ cuộc sau một lần phải dùng. Có người dùng quỹ một lần thì nản và không bù lại nữa. Hãy xem đó là vòng tuần hoàn bình thường.
Bảo vệ bổ sung ngoài quỹ dự phòng
Quỹ dự phòng không phải thứ duy nhất che chắn cho gia đình. Một vài việc cùng hướng nên cân nhắc:
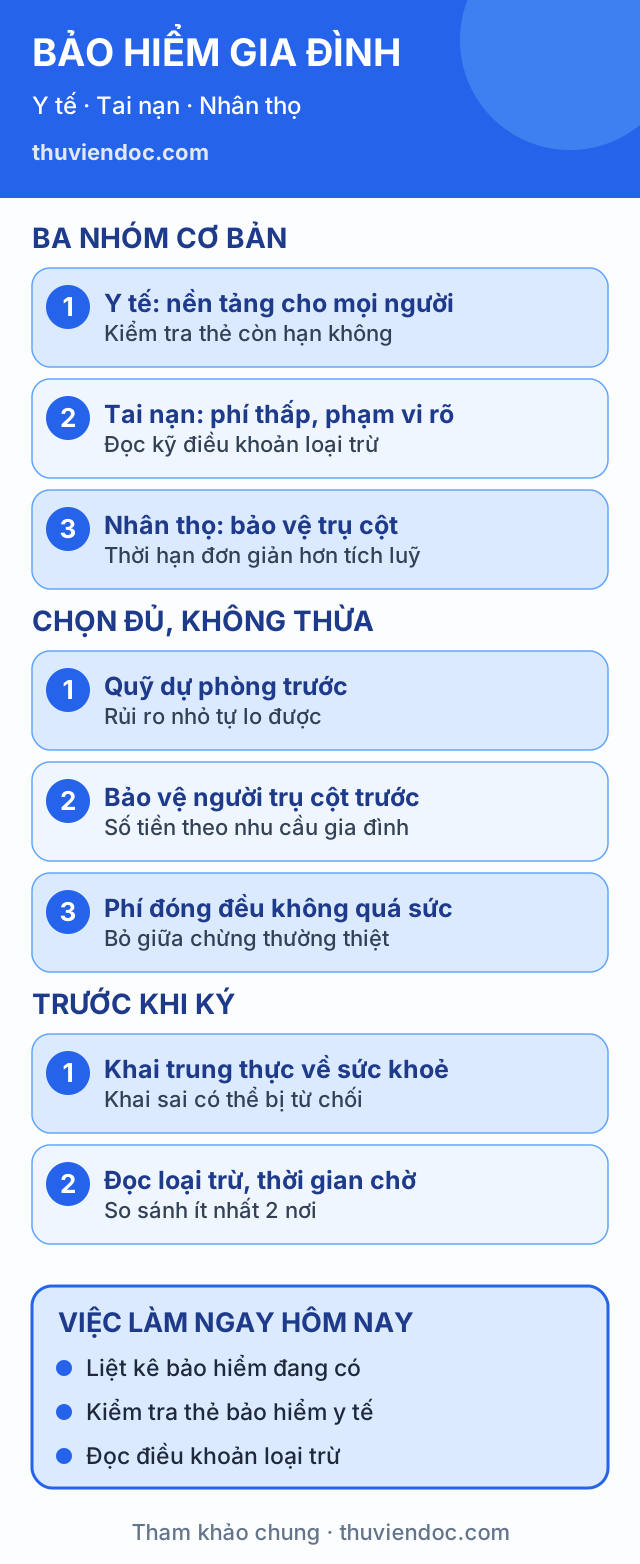
• Bảo hiểm y tế cho cả nhà để các chi phí bệnh lớn không phải gánh hết từ quỹ.
• Giấy tờ quan trọng: giữ bản sao hợp đồng thuê nhà, bảo hiểm, sổ hộ khẩu hoặc giấy tờ tùy thân, danh sách số điện thoại khẩn cấp ở nơi cả nhà biết.
• Kỹ năng và quan hệ nghề nghiệp: cập nhật hồ sơ, duy trì mối quan hệ để khi mất việc có thể tìm việc mới nhanh hơn.
• Ngân sách biết "co lại": có sẵn một bản ngân sách tối giản để chuyển sang khi thu nhập giảm.
Bạn có thể tham khảo tư vấn về các loại bảo hiểm ở nơi đáng tin cậy và cần đọc kỹ điều khoản. Những quyết định lớn như vậy nên được tham khảo ý kiến chuyên gia.
Việc làm ngay hôm nay
☐ Tính chi tiêu thiết yếu mỗi tháng của nhà bạn (bỏ phần mong muốn).
☐ Chọn mốc đầu tiên: một khoản nhỏ và ghi ra con số cụ thể.
☐ Mở hoặc chỉ định một tài khoản riêng, đặt tên "Quỹ dự phòng".
☐ Cài chuyển khoản tự động ngay sau ngày nhận lương, dù chỉ một khoản nhỏ.
☐ Cả nhà thống nhất bằng văn bản ngắn: "Điều gì được động đến quỹ, ai được quyết định rút".
☐ Đặt ngày xem lại quỹ mỗi quý và nâng mức đóng nếu có thể.
Khi nào nên hỏi chuyên gia
Nếu bạn đang có nợ lớn, thu nhập bấp bênh, hoặc đứng trước các quyết định như nên dùng quỹ để trả nợ hay giữ lại, nên đặt quỹ ở loại nào, hãy tham khảo chuyên gia tài chính để được tư vấn theo đúng hoàn cảnh. Tài liệu này không đưa ra khuyến nghị về sản phẩm tài chính hay đầu tư cụ thể.
Tài liệu mang tính tham khảo chung, không phải tư vấn tài chính cá nhân. Các mức tháng và con số trong bài chỉ là gợi ý và ví dụ để bạn tự điều chỉnh.