Lập ngân sách gia đình đơn giản trong 1 giờ
Giới thiệu
Dành cho: vợ chồng, gia đình nhỏ hoặc người đang tự quản lý chi tiêu · Thời gian đọc: khoảng 12 phút · Cần chuẩn bị: sao kê ngân hàng hoặc ví điện tử 2–3 tháng gần nhất, một cuốn sổ hoặc bảng tính, và khoảng một giờ yên tĩnh.
Ngân sách không phải để "nhịn", mà để biết tiền đi đâu
Nhiều người nghe đến chữ "ngân sách" là thấy nặng nề: ghi chép từng đồng, cấm không được mua cái này cái kia. Thực ra ngân sách đơn giản chỉ là một kế hoạch: tháng này tiền vào bao nhiêu, mình định cho nó đi đâu, và còn lại bao nhiêu.
Điều quen thuộc với nhiều gia đình là cuối tháng ví vơi dần mà không nhớ đã tiêu vào việc gì. Chẳng ai mua gì quá đáng, nhưng những khoản nhỏ lặp lại như cà phê, đồ ăn gọi về, gói đăng ký ứng dụng, mua sắm trực tuyến cộng lại thành một con số đáng kể. Khi có ngân sách, bạn không còn tự hỏi "tiền đi đâu hết rồi" mà chủ động nói "tiền đi đâu".
Một ngân sách tốt có ba đặc điểm:
• Đơn giản: chỉ vài nhóm lớn, dễ nhớ, không cần bảng tính phức tạp.
• Thực tế: dựa trên chi tiêu thật của nhà mình, không phải con số lý tưởng trên mạng.
• Linh hoạt: có chỗ cho những khoản bất ngờ và niềm vui nho nhỏ, để không bị bỏ cuộc sau hai tuần.
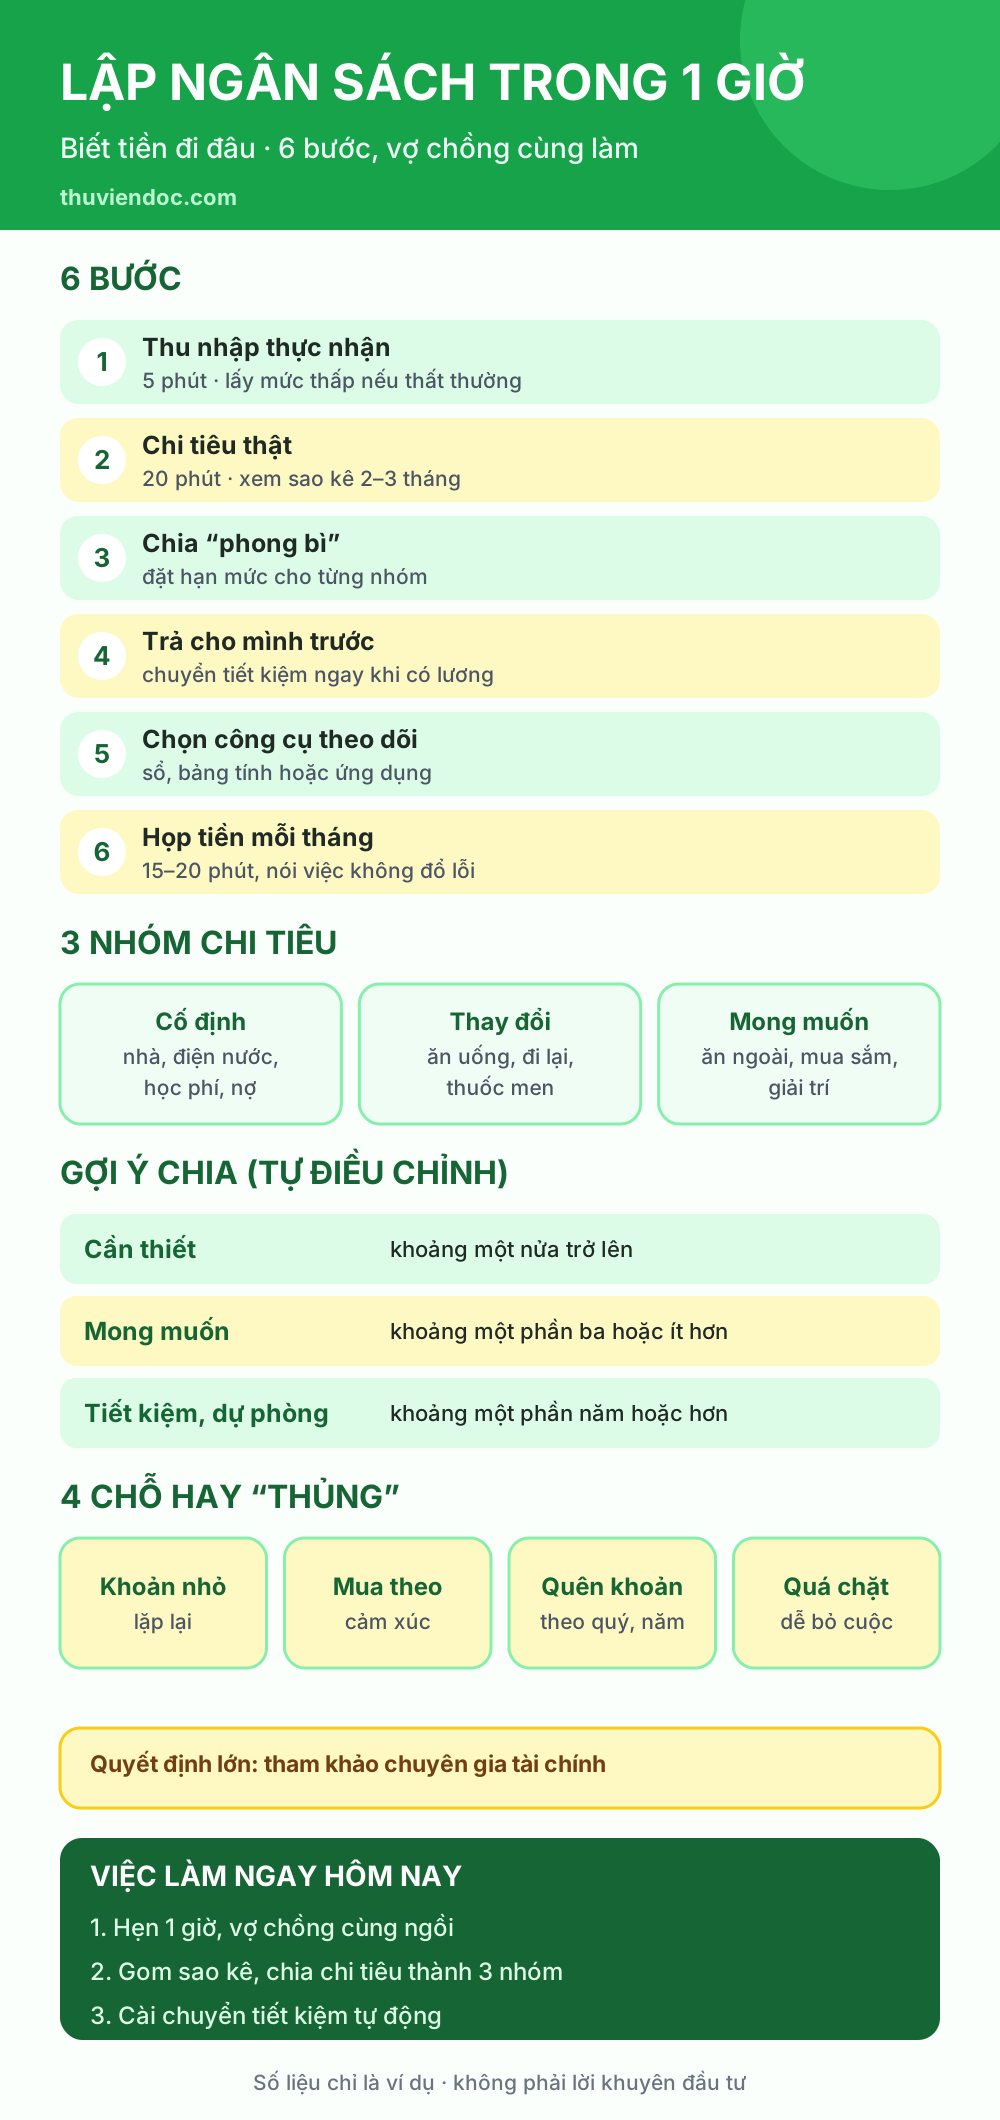
Bài này hướng dẫn một quy trình sáu bước, làm trong khoảng một giờ cho lần đầu. Những lần sau chỉ mất 15–20 phút mỗi tháng.
Chuẩn bị trước khi bắt đầu (5 phút)
Cả hai vợ chồng nên cùng ngồi lại nếu có thể. Ngân sách do một người lập rồi giao cho người kia thường khó duy trì. Hãy chuẩn bị:
• Sao kê tài khoản ngân hàng, thẻ, ví điện tử trong 2–3 tháng gần nhất.
• Phiếu lương, nguồn thu khác (làm thêm, cho thuê nhà, tiền gửi biếu...).
• Danh sách các khoản trả góp, vay nợ, bảo hiểm và học phí.
• Một tờ giấy hoặc bảng tính trống, chia ba cột: Khoản mục – Số tiền – Ghi chú.
Hãy thỏa thuận trước một quy tắc cho buổi nói chuyện: không đổ lỗi. Mục tiêu là nhìn vào số liệu chung, không phải tìm ai tiêu nhiều hơn. Nếu chuyện tiền bạc hay dẫn đến căng thẳng, bạn có thể xem thêm cách nói chuyện khi bất đồng trong tài liệu về quan hệ vợ chồng cùng chuyên mục.
Bước 1 — Liệt kê toàn bộ thu nhập ổn định (5 phút)
Viết ra số tiền thực nhận mỗi tháng, tức là sau khi đã trừ thuế, bảo hiểm và các khoản khấu trừ. Đây là con số nền của ngân sách.
• Với người có lương cố định, lấy số nhận được hằng tháng.
• Với người thu nhập thay đổi (kinh doanh nhỏ, làm tự do), hãy lấy mức thấp hơn trong vài tháng gần đây làm mốc lập ngân sách. Phần vượt lên sẽ là phần thưởng thêm, không tính trước.
• Nguồn thu không đều như thưởng Tết, tiền lì xì hay hoa hồng nên tính riêng, để dành vào quỹ dự phòng hoặc mục tiêu lớn thay vì chi hằng ngày.
Cộng tất cả lại, bạn có một con số: tổng thu nhập hằng tháng của gia đình.
Bước 2 — Tìm ra chi tiêu thật (20 phút)
Đây là bước tốn thời gian nhất nhưng cũng là bước quan trọng nhất. Mở sao kê, gom từng khoản vào các nhóm. Một cách chia dễ nhớ là ba nhóm lớn:
Nhóm 1 — Cần thiết cố định (nếu không trả thì rắc rối ngay)
• Tiền thuê nhà hoặc trả góp nhà, điện, nước, internet, điện thoại
• Học phí, bảo hiểm, các khoản trả nợ định kỳ
• Gửi biếu bố mẹ hoặc phụ giúp người thân (nếu là khoản thường xuyên)
Nhóm 2 — Cần thiết thay đổi (có thể điều chỉnh một phần)
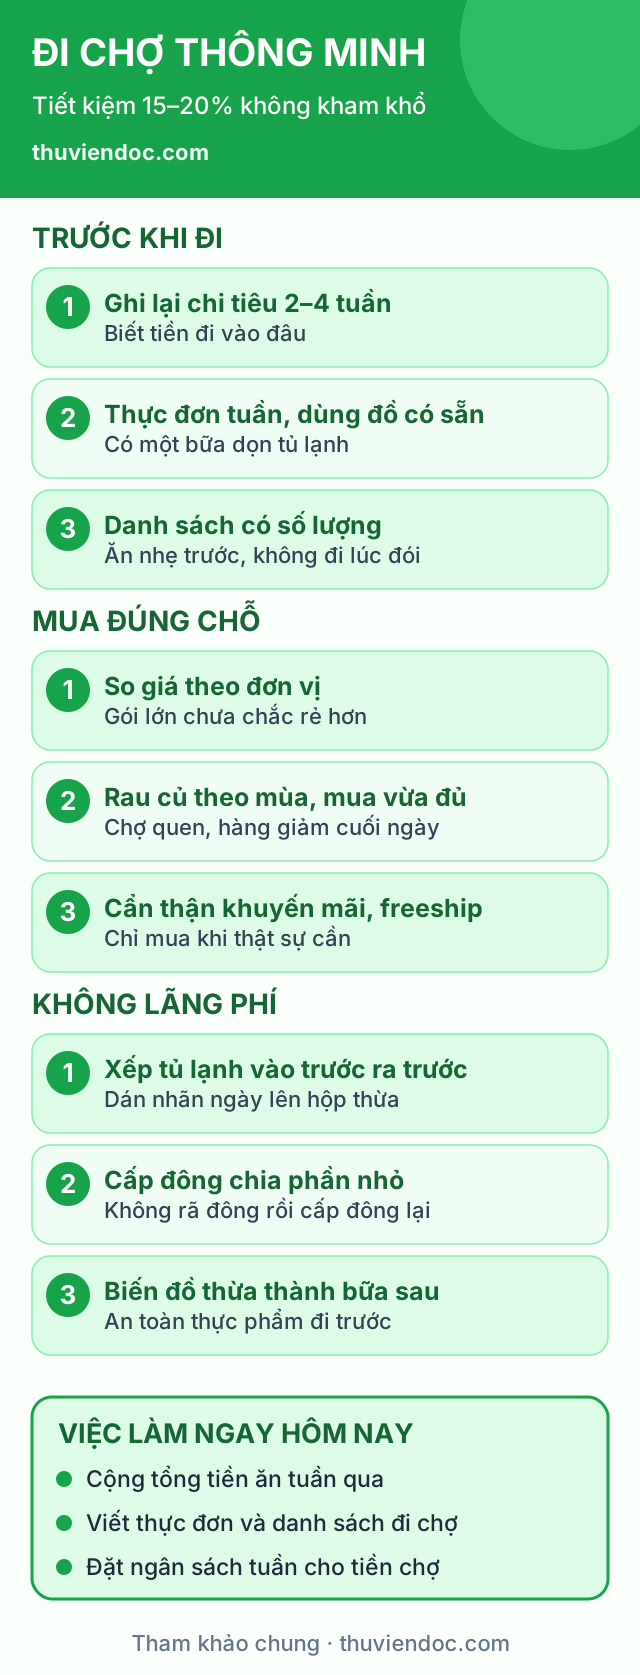
• Ăn uống tại nhà, đi chợ, siêu thị
• Xăng xe, đi lại, gửi xe
• Chăm sóc con, thuốc men, khám bệnh định kỳ
• Đồ dùng sinh hoạt: xà phòng, giấy, tã sữa
Nhóm 3 — Mong muốn và niềm vui (có thể cắt giảm khi cần)
• Ăn ngoài, cà phê, giao đồ ăn
• Mua sắm quần áo, mỹ phẩm, đồ công nghệ
• Giải trí, du lịch, quà tặng, đám cưới, đám hiếu
• Các gói đăng ký: phim, nhạc, ứng dụng
Nếu thấy khó phân loại một khoản, hãy tự hỏi: "Nếu tháng này không có khoản đó thì cuộc sống có bị ảnh hưởng nghiêm trọng không?". Có thì ở nhóm cần thiết, không thì ở nhóm mong muốn.
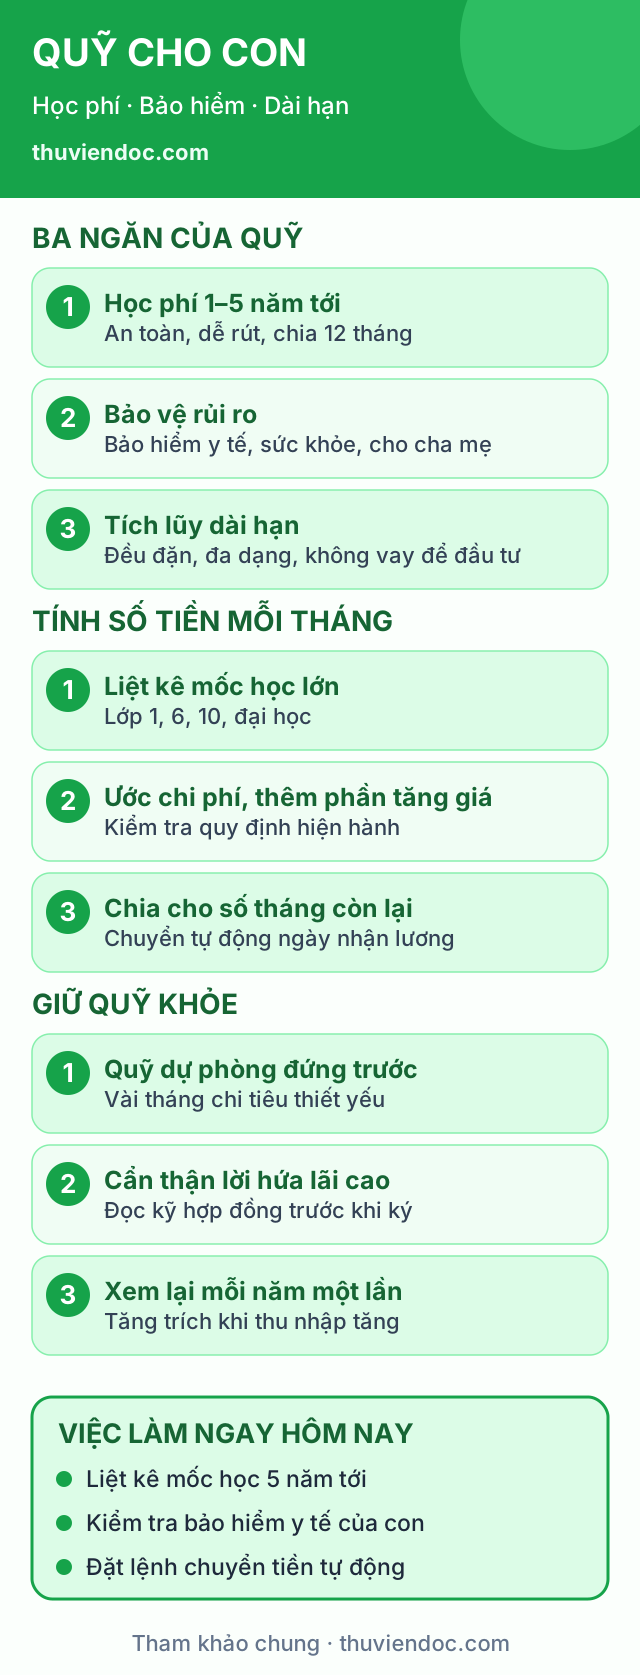
Đừng quên các khoản chỉ đóng theo quý hoặc theo năm như bảo hiểm, thuế, phí bảo trì xe, quà Tết, giỗ chạp. Hãy chia chúng cho 12 tháng để thành khoản hằng tháng. Đây là điều rất nhiều ngân sách bỏ sót và khiến cuối năm hụt hơi.
Bước 3 — Chia ngân sách thành các "phong bì"
Sau khi biết chi tiêu thật, hãy đặt hạn mức cho mỗi nhóm. Có nhiều cách chia. Một cách thường được nhắc đến là chia ba phần: phần cần thiết, phần mong muốn và phần tiết kiệm. Các tỷ lệ dưới đây chỉ là gợi ý để bạn tự điều chỉnh, không phải con số bắt buộc, vì mỗi gia đình có hoàn cảnh rất khác nhau.
Phần — Gợi ý tham khảo — Khi nào nên điều chỉnh
Cần thiết (cố định + thay đổi) — khoảng một nửa đến hơn một nửa thu nhập — Tiền nhà cao hoặc gia đình có con nhỏ thì phần này lớn hơn
Mong muốn, niềm vui — khoảng một phần ba hoặc ít hơn — Muốn tích lũy nhanh thì thu hẹp phần này tạm thời
Tiết kiệm, quỹ dự phòng, trả nợ — khoảng một phần năm hoặc nhiều hơn nếu có thể — Đang có nợ lãi cao thì ưu tiên trả nợ trước
Nếu chi tiêu cần thiết của nhà bạn đã chiếm gần hết thu nhập, đừng nản. Đó là thông tin quan trọng: bạn cần xem lại khoản nào có thể giảm (tiền nhà, nợ, ăn uống) hoặc tìm cách tăng thu nhập, chứ không phải tự trách mình.
Một cách làm cụ thể, dễ theo dõi là dùng "phong bì" hoặc tài khoản riêng: tiền đi chợ một phong bì, ăn ngoài và cà phê một phong bì, con cái một phong bì. Hết phong bì nào thì dừng khoản đó đến hết tháng. Bạn có thể làm bằng phong bì thật, hoặc tách tài khoản/ví điện tử theo mục đích.
Bước 4 — Trả cho mình trước
Điều khiến nhiều người không tiết kiệm được là họ để tiết kiệm làm sau cùng: tiêu xong, còn dư bao nhiêu thì tiết kiệm. Thường là không dư gì cả.
Hãy đảo ngược: ngay khi nhận lương, chuyển một khoản cố định vào tài khoản tiết kiệm (hoặc cài tự động chuyển khoản). Phần còn lại mới là tiền để tiêu. Khoản này dù nhỏ cũng nên đều đặn; thà ít mà bền còn hơn nhiều mà đứt quãng.
Thứ tự ưu tiên gợi ý cho khoản dành dụm:
1. Một quỹ dự phòng khẩn cấp nhỏ (xem tài liệu về quỹ dự phòng trong cùng chuyên mục).
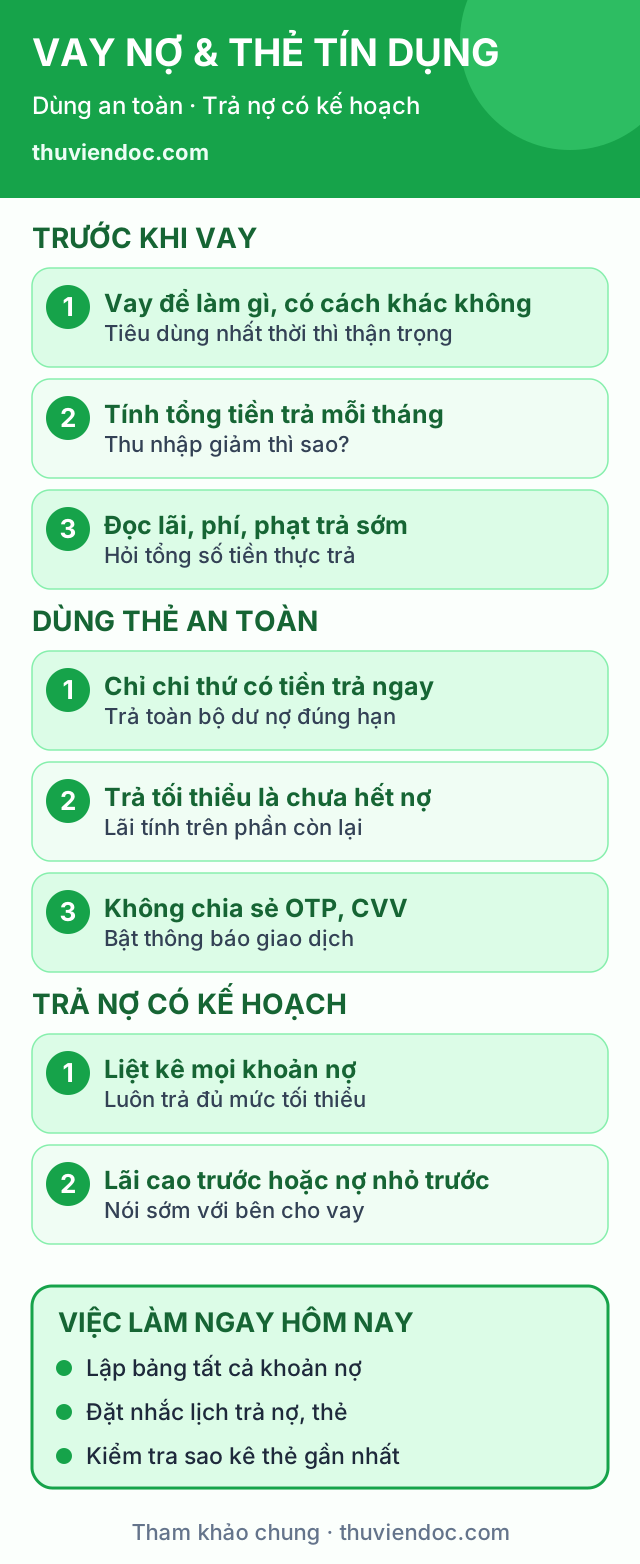
2. Trả hết các khoản nợ lãi cao, như thẻ tín dụng hoặc vay tiêu dùng.
3. Các mục tiêu trung hạn: học phí cho con, sửa nhà, mua xe.
4. Các mục tiêu dài hạn như hưu trí.
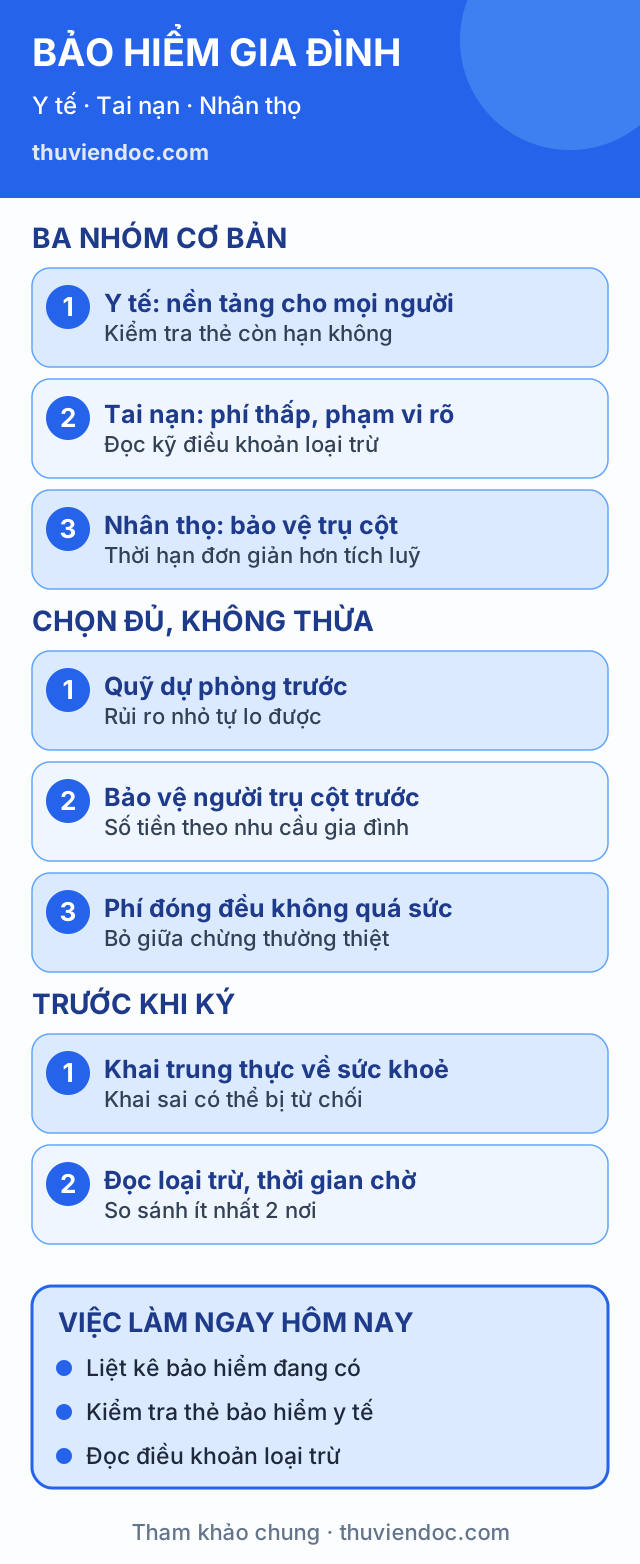
Với những quyết định tài chính lớn như vay mua nhà, đầu tư, mua bảo hiểm dài hạn, hãy tham khảo chuyên gia tài chính trước khi quyết định. Tài liệu này chỉ giúp bạn nắm dòng tiền hằng ngày, không đưa ra khuyến nghị về sản phẩm tài chính cụ thể nào.
Bước 5 — Chọn công cụ theo dõi vừa đủ dùng
Công cụ tốt nhất là công cụ bạn thực sự dùng. Một vài lựa chọn:
• Sổ tay và bút: phù hợp với người thích ghi chép, nhược điểm là dễ quên.
• Bảng tính (Excel, Google Sheets): linh hoạt, tự cộng trừ, có thể chia sẻ cho vợ chồng cùng xem.
• Ứng dụng quản lý chi tiêu: tiện cho người hay dùng điện thoại; chọn ứng dụng mà bạn tin tưởng về quyền riêng tư và thấy dễ nhập.
• Chỉ xem sao kê hằng tuần: nếu ghi chép khiến bạn nản, hãy chỉ ngồi 10 phút mỗi cuối tuần để xem lại sao kê và đối chiếu với các "phong bì".
Dù chọn gì, hãy giữ quy tắc: một chỗ ghi duy nhất, và cùng một thời điểm cố định mỗi tuần. Sau ba bốn tuần, thói quen sẽ ổn định.
Bước 6 — Họp tiền bạc ngắn mỗi tháng
Một ngân sách không được xem lại sẽ nhanh chóng lỗi thời. Mỗi tháng, ngồi với nhau 15–20 phút để trả lời năm câu hỏi:
1. Tháng qua nhóm nào vượt hạn mức, nhóm nào còn dư?
2. Vượt vì lý do bất thường (ốm đau, đám cưới) hay vì thói quen?
3. Có khoản nào mình thấy không đáng và muốn cắt?
4. Tháng tới có khoản lớn nào sắp đến (học phí, bảo hiểm, Tết)?
5. Có cần đổi hạn mức giữa các phong bì không?
Đừng biến buổi họp thành buổi phê bình. Hãy bắt đầu bằng điều làm tốt, ví dụ "tháng này mình giảm được tiền ăn ngoài", sau đó mới nói chỗ cần chỉnh.
Những chỗ ngân sách hay "thủng"
Khoản nhỏ lặp lại. Cà phê, trà sữa, ship đồ ăn, phí giao hàng, các gói đăng ký tự gia hạn. Hãy gom riêng thành một dòng "linh tinh" để thấy rõ tổng của chúng.
Mua sắm theo cảm xúc và khuyến mãi. Cách đơn giản là quy tắc chờ 24–48 giờ trước khi mua món không cần thiết. Nếu sau hai ngày vẫn thấy cần, hãy mua. Thường là ham muốn đã nguội.
Quên các khoản "ngoài lề". Hiếu hỉ, quà biếu, sửa chữa nhà, khám bệnh bất chợt. Hãy lập một dòng "bất ngờ" khoảng vài phần trăm thu nhập (tự chọn theo hoàn cảnh) và đừng gọi nó là "dư".
Hai người hai ví khác nhau, không ai nắm toàn cảnh. Thỏa thuận rõ khoản chung và khoản riêng. Nhiều gia đình thấy dễ chịu khi có tài khoản chung cho chi tiêu gia đình và mỗi người giữ một khoản cá nhân nhỏ tự do tiêu mà không phải giải trình.
Quá chặt. Ngân sách khắt khe đến mức không còn chỗ cho niềm vui sẽ khiến cả nhà nản và bỏ cuộc. Hãy luôn để một khoản "vui vẻ" hợp lý cho mỗi người.
Một ví dụ minh họa để dễ hình dung
Con số dưới đây chỉ là ví dụ giả định để minh họa cách tính, không phải mức chuẩn cho mọi nhà.
Giả sử một gia đình có thu nhập thực nhận 30 triệu đồng mỗi tháng. Họ ngồi lại và quyết định như sau:
Nhóm — Số tiền (triệu đồng) — Ghi chú
Nhà ở, điện nước, internet — 9 — Cố định
Ăn uống tại nhà — 6 — Phong bì đi chợ
Đi lại, xăng xe — 2 —
Con cái (học, sữa, khám) — 3 —
Ăn ngoài, cà phê, giải trí — 3 — Phong bì "vui vẻ"
Quà biếu, hiếu hỉ — 1 — Chia từ khoản cả năm
Tiết kiệm, quỹ dự phòng — 5 — Chuyển ngay đầu tháng
Khoản bất ngờ — 1 — Nếu không dùng thì cộng vào tiết kiệm
Tổng — 30 —
Quan trọng không phải con số, mà là cách làm: mọi đồng đều có tên, có phần cho tiết kiệm, có chỗ cho niềm vui và cho điều bất ngờ.
Việc làm ngay hôm nay
☐ Hẹn một buổi khoảng một giờ trong tuần này, cả hai vợ chồng cùng ngồi lại.
☐ Gom sao kê 2–3 tháng gần nhất và ghi ra thu nhập thực nhận.
☐ Chia chi tiêu vào ba nhóm: cố định, thay đổi, mong muốn.
☐ Tính các khoản đóng theo quý hoặc năm và chia ra theo tháng.
☐ Đặt hạn mức cho mỗi nhóm và một khoản tiết kiệm chuyển ngay đầu tháng.
☐ Chọn một công cụ theo dõi và đặt lịch xem lại cố định mỗi tuần.
☐ Hẹn lịch họp tiền bạc ngắn vào cuối tháng.
Khi nào nên hỏi chuyên gia
Nếu gia đình đang có nợ lớn, thu nhập bấp bênh, hoặc chuẩn bị quyết định lớn như vay mua nhà, đầu tư, mua bảo hiểm dài hạn, hãy tham khảo chuyên gia tài chính có chứng chỉ và minh bạch về phí. Hãy tìm hiểu kỹ điều khoản trước khi ký bất cứ hợp đồng nào.
Tài liệu mang tính tham khảo chung về quản lý chi tiêu, không phải lời khuyên đầu tư hay tư vấn tài chính cá nhân. Các tỷ lệ và con số trong bài chỉ là ví dụ để bạn tự điều chỉnh theo hoàn cảnh gia đình mình.