Vay nợ và thẻ tín dụng: dùng an toàn, trả nợ có kế hoạch
Giới thiệu
Dành cho: người đi làm và các gia đình đang vay hoặc cân nhắc vay, dùng thẻ tín dụng, mua trả góp · Thời gian đọc: khoảng 12 phút · Cần chuẩn bị: bảng thu chi tháng, danh sách các khoản nợ hiện có (dư nợ, lãi, kỳ hạn, ngày đến hạn), và hợp đồng hoặc sao kê nếu có.
Nợ không xấu, nhưng nợ không kiểm soát thì nguy hiểm
Vay có thể là công cụ hữu ích: vay mua nhà, vay đầu tư học tập, vay kinh doanh nhỏ, hoặc dùng thẻ tín dụng để thanh toán tiện lợi và hưởng ưu đãi. Nợ trở thành gánh nặng khi số tiền phải trả mỗi tháng vượt quá sức, khi vay để tiêu dùng không cần thiết, hoặc khi vay khoản mới để trả khoản cũ.
Nguyên tắc chung dễ nhớ: vay có mục đích, có kế hoạch trả, và đọc kỹ chi phí thật. Bài này không khuyên bạn vay hay không vay, mà giúp bạn đánh giá khả năng, hiểu chi phí, dùng thẻ an toàn, trả nợ có thứ tự và nhận biết dấu hiệu cảnh báo. Lãi suất, phí, quy định và sản phẩm thay đổi theo thời gian và từng tổ chức, hãy kiểm tra thông tin hiện hành.
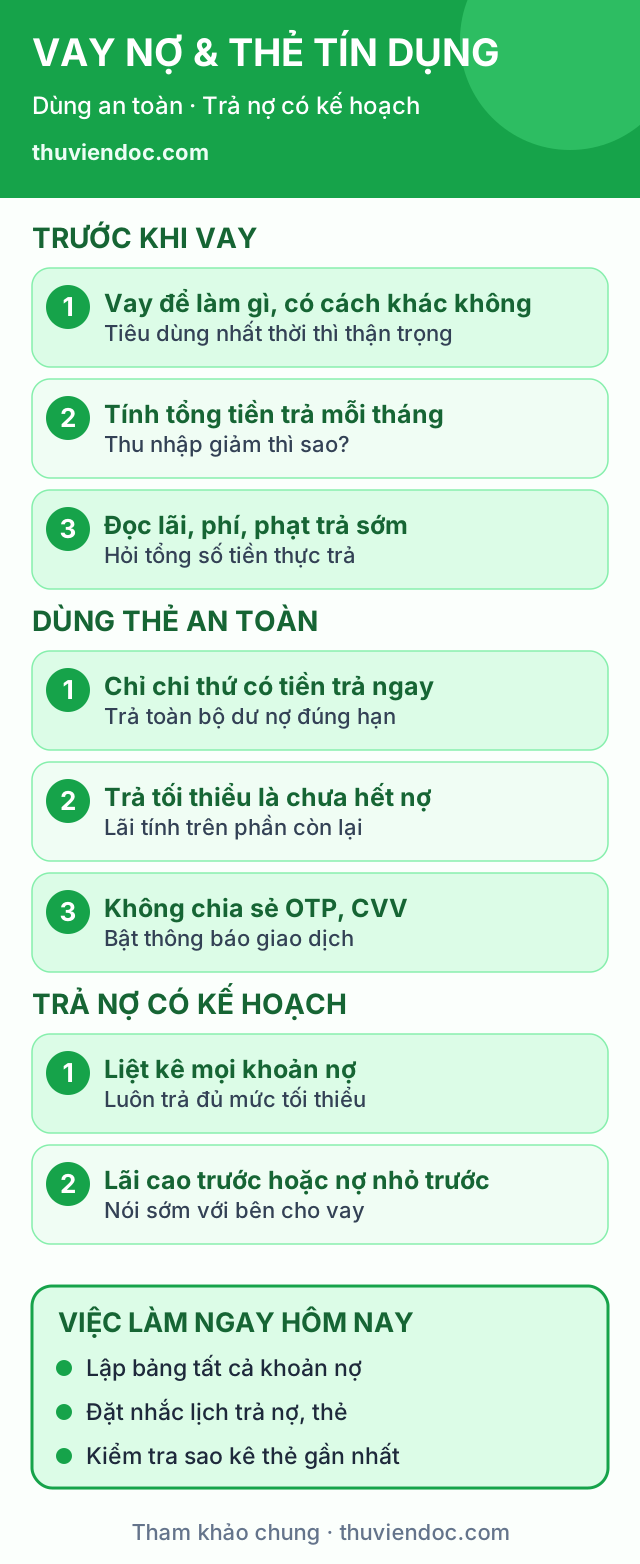
Trước khi vay: trả lời bốn câu hỏi
1. Vay để làm gì? Khoản vay tạo ra giá trị lâu dài (nhà ở, học tập, thiết bị làm ra thu nhập) hay chỉ phục vụ tiêu dùng nhất thời? Càng nghiêng về nhất thời, càng cần thận trọng.
2. Có cách nào khác không? Chờ tiết kiệm, mua đồ cũ, giảm quy mô, vay người thân không lãi?
3. Khả năng trả là bao nhiêu? Cộng tất cả khoản trả nợ hằng tháng (gốc + lãi, các khoản cũ + khoản mới). Một quy ước tham khảo thường được dùng là tổng nợ phải trả hằng tháng không nên vượt khoảng một phần ba thu nhập ổn định của gia đình; con số này chỉ để định hướng, mỗi nhà một hoàn cảnh, nhà có con nhỏ hoặc thu nhập biến động nên thận trọng hơn.
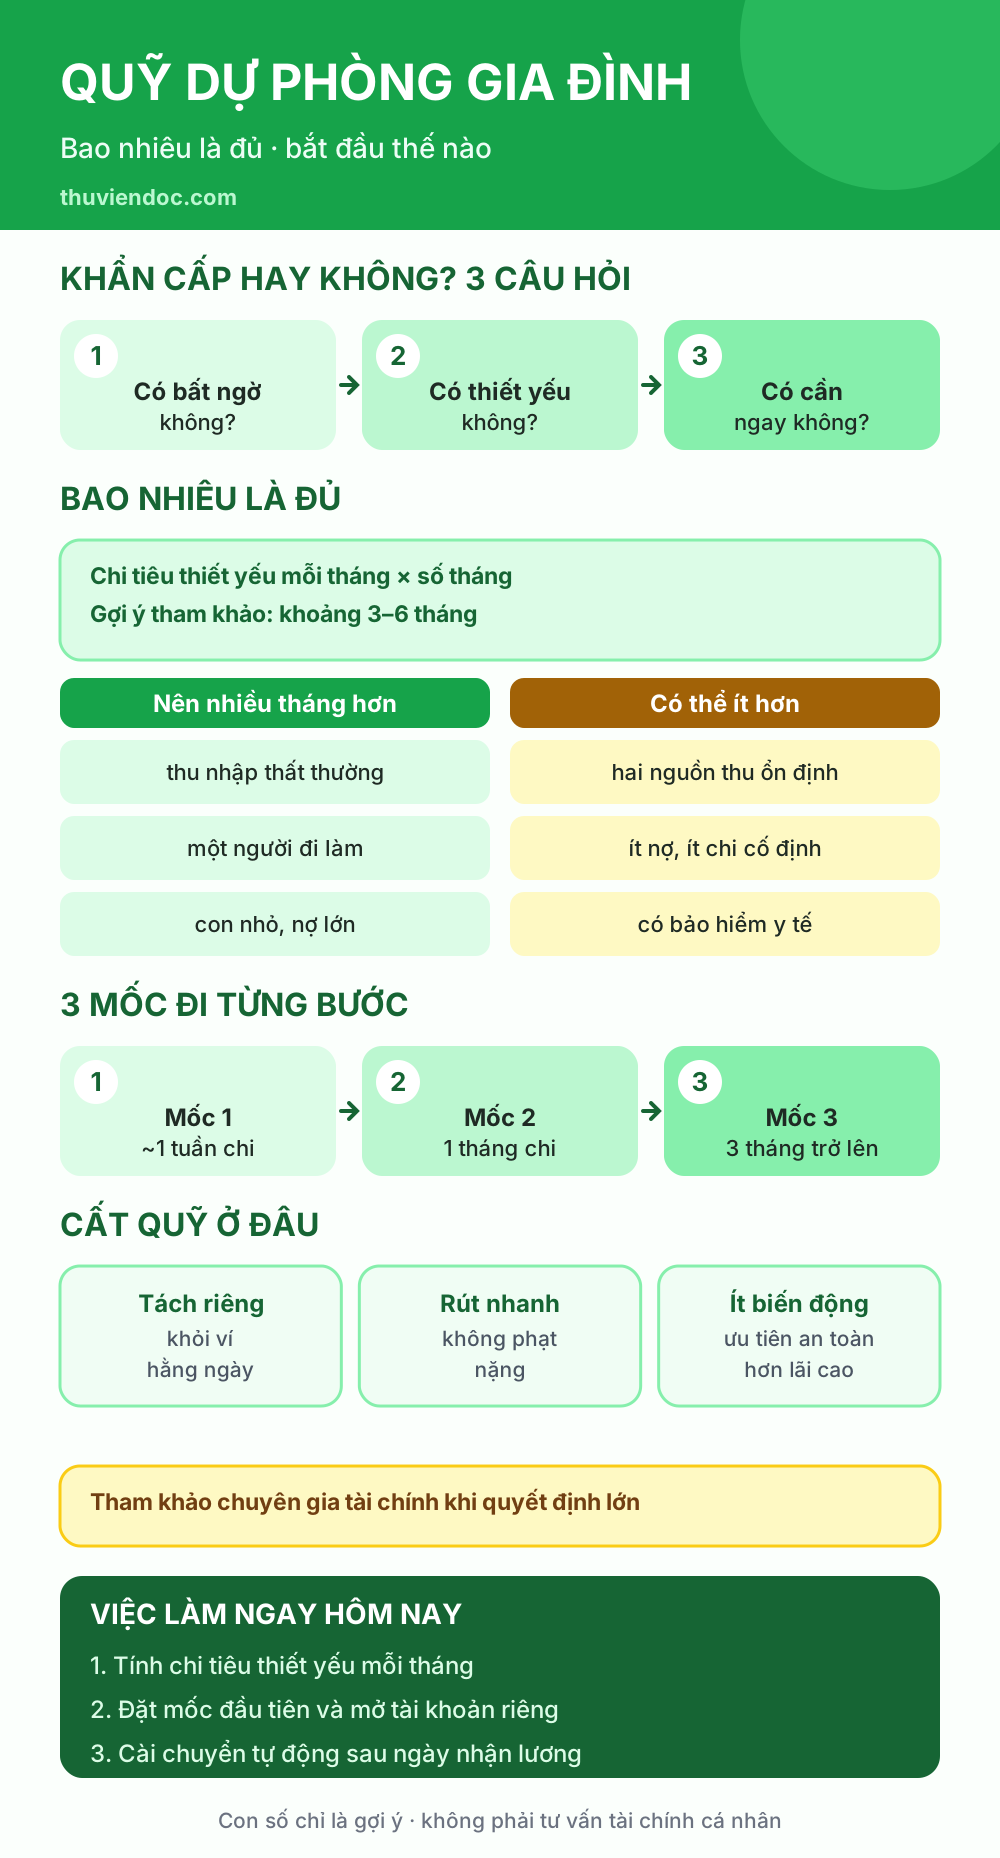
4. Nếu thu nhập giảm thì sao? Thử kịch bản mất một nguồn thu trong 3–6 tháng. Bạn có quỹ dự phòng chưa? Có ai hỗ trợ không?
Nếu chưa có quỹ dự phòng, hãy ưu tiên xây một khoản nhỏ trước khi gánh thêm nợ lớn.
Hiểu đúng chi phí của khoản vay
Nhiều người chỉ nhìn "lãi suất quảng cáo" mà bỏ qua phần còn lại. Hãy hỏi và đọc kỹ trong hợp đồng:
• Lãi suất: cố định hay thả nổi; tính theo số dư giảm dần hay trên số tiền vay ban đầu (cách này khiến lãi thực cao hơn nhiều so với con số nghe thấy). Yêu cầu quy đổi ra lãi suất năm hoặc tổng số tiền phải trả.
• Phí: phí hồ sơ, phí bảo hiểm khoản vay, phí quản lý, phí trả nợ trước hạn, phí chậm trả.
• Kỳ hạn và lịch trả: trả đều, trả gốc cuối kỳ, có thời gian ân hạn không.
• Tài sản bảo đảm: vay có thế chấp (nhà, xe) hay tín chấp; nếu không trả được, bạn mất gì.
• Lãi phạt khi trễ hạn và các điều khoản thay đổi lãi suất.
• Tổng số tiền thực trả khi hết hợp đồng so với số tiền nhận.
Mẹo: nhờ bên cho vay đưa bảng lịch trả nợ chi tiết, đọc từng điều khoản, hỏi các điểm chưa rõ trước khi ký. Không ký khi còn trang trống hoặc chưa hiểu. Với khoản lớn, nhờ người có kinh nghiệm hoặc chuyên gia đọc cùng.
Mua trả góp "lãi suất 0%" thường kèm phí chuyển đổi, phí bảo hiểm hoặc giá cao hơn tiền mặt; hãy so sánh tổng chi phí.
Thẻ tín dụng: tiện ích nếu dùng đúng kỷ luật
Thẻ tín dụng cho bạn tiêu trước, trả sau trong một thời gian miễn lãi nhất định. Dùng tốt thì tiện và an toàn; dùng sai thì thành khoản nợ lãi cao.
Những điều cần hiểu:
• Hạn mức không phải là tiền của bạn. Đó là mức tối đa ngân hàng cho vay.
• Thời gian miễn lãi chỉ áp dụng khi thanh toán toàn bộ dư nợ đúng hạn; nếu chỉ trả tối thiểu, phần còn lại bị tính lãi, thường rất cao, và có khi tính lãi cả các giao dịch đã mua.
• "Thanh toán tối thiểu" chỉ giữ bạn khỏi bị tính phí chậm trả; không giúp bạn hết nợ. Trả mỗi mức tối thiểu có thể kéo dài nợ nhiều năm.
• Rút tiền mặt từ thẻ thường tính phí và lãi ngay, không có miễn lãi.
• Phí thường niên, phí chậm trả, phí chuyển đổi trả góp, phí ngoại tệ cần đọc trong biểu phí.
• Điểm thưởng, hoàn tiền chỉ có lợi nếu bạn không chi thêm chỉ vì ưu đãi.
Quy tắc dùng thẻ an toàn:
• Chỉ chi những thứ bạn vẫn sẽ mua bằng tiền mặt và bạn có đủ tiền để trả ngay.
• Đặt thanh toán toàn bộ tự động (nếu ngân hàng hỗ trợ) hoặc nhắc lịch trước hạn vài ngày.
• Theo dõi sao kê hằng tháng; kiểm tra giao dịch lạ.
• Không đưa thẻ, mã OTP, mã CVV cho người lạ; không bấm đường dẫn lạ gửi qua tin nhắn; bật thông báo giao dịch.
• Một hoặc hai thẻ là đủ; nhiều thẻ dễ mất kiểm soát.
• Giữ mức dư nợ thẻ thấp hơn nhiều so với hạn mức nếu bạn lo ảnh hưởng điểm tín dụng (kiểm tra quy định và cách tính hiện hành).
Kế hoạch trả nợ khi đang có nhiều khoản
Nếu bạn có vài khoản nợ, làm theo các bước:
1. Liệt kê tất cả: tên chủ nợ, dư nợ, lãi suất, mức trả tối thiểu, ngày đến hạn.
2. Luôn trả đủ mức tối thiểu và đúng hạn cho mọi khoản, để tránh phạt.
3. Chọn chiến lược cho phần tiền dư:
• Trả khoản lãi cao nhất trước (thường tiết kiệm nhiều lãi nhất).
• Trả khoản nhỏ nhất trước (tạo động lực khi hoàn thành khoản đầu tiên rồi chuyển tiền đó sang khoản kế).
Chọn cách nào bạn bám được lâu.
4. Cắt chi tiêu không thiết yếu trong thời gian trả nợ; ghi rõ hạn chót "thoát nợ".
5. Tăng thu nhập nếu có thể: việc phụ, bán đồ không dùng.
6. Đàm phán khi gặp khó: liên hệ tổ chức cho vay sớm, hỏi khả năng giãn kỳ hạn, cơ cấu lại, giảm lãi; đừng im lặng đợi quá hạn.
7. Cẩn thận khi gộp nợ hoặc vay mới để trả nợ cũ: chỉ nên làm nếu tổng chi phí giảm rõ rệt và bạn không tiếp tục vay thêm.
8. Tránh vay "nóng" bất hợp pháp. Không vay các nhóm cho vay nặng lãi, app không rõ nguồn gốc, hoặc cầm cố giấy tờ cá nhân với lãi bất thường.
Giữ quỹ dự phòng tối thiểu song song, dù nhỏ, để một việc đột xuất không đẩy bạn vào thẻ tín dụng hay vay thêm.
Dấu hiệu cảnh báo và cách thoát vòng xoáy
Hãy dừng lại và tìm trợ giúp nếu bạn gặp:
• Chỉ trả được mức tối thiểu của thẻ nhiều tháng liền.
• Dùng khoản vay mới để trả khoản cũ.
• Trả nợ chiếm quá nửa thu nhập hoặc phải cắt bữa ăn, thuốc men, học phí.
• Giấu người thân về nợ, hoặc lo lắng, mất ngủ vì nợ.
• Bị nhắc nợ, đe doạ; hoặc có người đề nghị "xoá nợ nhanh có phí".
Cách thoát:
• Nói ra. Nói với vợ/chồng và người thân; nợ giấu thường lớn dần.
• Liên hệ sớm bên cho vay để thương lượng.
• Tìm tư vấn tài chính có uy tín (không phải những dịch vụ hứa "xoá nợ").
• Biết quyền của mình: bên đòi nợ không được đe doạ, quấy rối, làm nhục; nếu bị quấy rối, lưu bằng chứng và báo cơ quan chức năng, hỏi luật sư. Kiểm tra quy định hiện hành.
• Chăm sóc tinh thần: căng thẳng vì nợ là thật; nếu thấy tuyệt vọng, hãy nói chuyện với người thân hoặc chuyên gia.
Việc làm ngay hôm nay
☐ Lập bảng tất cả khoản nợ: dư nợ, lãi, mức trả tối thiểu, ngày đến hạn.
☐ Tính tổng số tiền trả nợ hằng tháng so với thu nhập ổn định.
☐ Đặt nhắc lịch trả nợ hoặc thanh toán tự động cho thẻ tín dụng.
☐ Mở sao kê thẻ gần nhất: kiểm tra giao dịch lạ, phí, lãi.
☐ Chọn chiến lược trả nợ (lãi cao trước hoặc khoản nhỏ trước) và ghi mốc thời gian.
☐ Đọc lại điều khoản các hợp đồng vay đang có, đánh dấu phí trả nợ trước hạn.
☐ Xoá link/app vay lạ; không bao giờ chia sẻ OTP.
☐ Hẹn nói chuyện với vợ/chồng hoặc người tin cậy về bức tranh nợ của gia đình.
Tài liệu mang tính tham khảo chung, không phải tư vấn tài chính hay pháp lý cá nhân, không khuyến nghị sản phẩm của tổ chức nào. Lãi suất, phí, quy định và điểm tín dụng thay đổi theo thời gian; hãy kiểm tra quy định hiện hành và hỏi chuyên gia tài chính hoặc luật sư với các quyết định lớn.