Đọc online: Sổ thu chi và thuế cho hộ kinh doanh nhỏ
Giới thiệu
Dành cho: người bán hàng tại nhà, tiệm nhỏ, bán online, hộ kinh doanh cá thể mới bắt đầu
Thời gian đọc: khoảng 11 phút
Cần chuẩn bị: một cuốn sổ hoặc bảng tính, điện thoại, các hóa đơn nhập hàng và sao kê ngân hàng gần đây, thông tin giấy đăng ký kinh doanh (nếu có).
Lưu ý quan trọng: quy định về thuế, hóa đơn, sổ sách và đăng ký của hộ kinh doanh thay đổi khá thường xuyên (cách tính thuế, ngưỡng doanh thu, cách khai, yêu cầu hóa đơn điện tử, nghĩa vụ khi bán trên sàn thương mại điện tử). Bài này chỉ giải thích nguyên tắc chung và cách làm sổ. Hãy kiểm tra quy định hiện hành trên cổng thông tin của cơ quan thuế hoặc hỏi chi cục thuế, kế toán, tư vấn thuế tại địa phương trước khi khai và nộp. Đây không phải tư vấn thuế hay pháp lý.
Vì sao hộ kinh doanh nhỏ vẫn cần sổ sách
Nhiều người bán hàng nhỏ nghĩ rằng "buôn bán nhỏ thì nhớ trong đầu là đủ". Cuối tháng nhìn vào ví hay tài khoản, tiền có vẻ nhiều, nhưng khi trừ tiền nhập hàng, tiền thuê chỗ, tiền ship, tiền ăn của cả nhà thì chẳng biết mình lãi hay lỗ. Đó là dấu hiệu quen thuộc của việc không có sổ.
Sổ thu chi giúp bạn trả lời bốn câu hỏi căn bản:
• Tháng này mình bán được bao nhiêu (doanh thu)?
• Để bán được số đó, mình đã tốn bao nhiêu (chi phí)?
• Còn lại bao nhiêu (lãi), và trong đó bao nhiêu thực sự là của mình?
• Mình có thể phải khai và nộp loại thuế nào, dựa trên số liệu nào?
Ngoài ra, sổ sách rõ ràng giúp bạn khi cần vay vốn, khi bị hỏi về nguồn tiền, khi muốn tăng giá hay mở rộng, và khi cơ quan thuế yêu cầu giải trình. Một cuốn sổ đơn giản nhưng ghi đều tốt hơn một bảng tính phức tạp bỏ dở sau hai tuần.
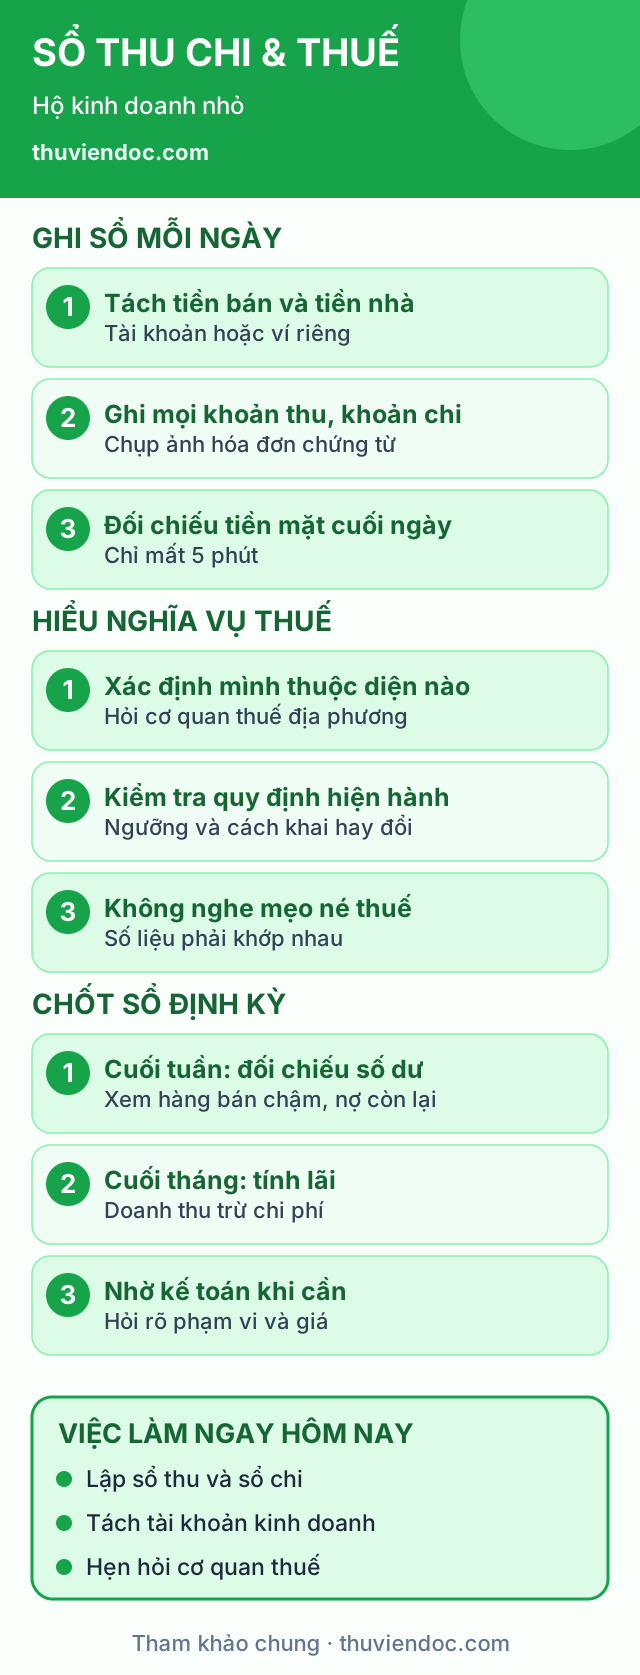
Tách tiền kinh doanh khỏi tiền gia đình
Sai lầm phổ biến nhất của hộ kinh doanh nhỏ là trộn lẫn hai nguồn tiền. Cùng một cái ví vừa là tiền thu bán hàng, vừa là tiền đi chợ, tiền học của con. Kết quả là không ai biết kinh doanh có thực sự sinh lời.
Cách tách đơn giản
• Mở riêng một tài khoản ngân hàng hoặc ví điện tử chỉ dùng cho việc kinh doanh. Mọi khoản khách chuyển khoản đều về đây; mọi khoản nhập hàng, trả phí đều đi từ đây. Hãy tìm hiểu quy định hiện hành về việc dùng tài khoản cá nhân hay tài khoản của hộ kinh doanh.
• Nếu bán tiền mặt: để một hộp hoặc ví riêng cho tiền bán hàng, cuối ngày đếm và ghi.
• Tự trả "lương" cho mình: mỗi tháng rút một khoản cố định từ tài khoản kinh doanh sang tài khoản cá nhân và ghi vào sổ là "rút về gia đình". Không rút lẻ tẻ lúc cần.
• Chi tiêu cá nhân mua nhầm bằng tiền kinh doanh: ghi ngay một dòng "chi cá nhân" để sau này không lẫn với chi phí.
Việc tách này mất vài phút thiết lập, nhưng làm cho mọi con số về sau đáng tin hơn hẳn.
Cấu trúc một cuốn sổ thu chi dễ làm
Bạn không cần phần mềm kế toán ngay từ đầu. Với quy mô nhỏ, một cuốn sổ kẻ cột hoặc bảng tính trên điện thoại là đủ. Điều quan trọng là có đủ các cột và ghi mỗi ngày.
Sổ thu (doanh thu)
Ngày — Khách / kênh bán — Nội dung — Số tiền — Hình thức nhận — Có chứng từ?
— — — — Tiền mặt / chuyển khoản / sàn —
Sổ chi (chi phí)
Ngày — Nhà cung cấp — Nội dung — Số tiền — Nhóm chi phí — Hình thức trả — Chứng từ
— — — — Hàng hóa, mặt bằng, vận chuyển... — —
Nhóm chi phí nên có
• Giá vốn hàng bán: tiền nhập hàng, nguyên liệu, bao bì.
• Vận chuyển và đóng gói.
• Mặt bằng, điện, nước, internet.
• Phí sàn, phí cổng thanh toán, phí quảng cáo.
• Tiền công người làm thuê (nếu có).
• Sửa chữa, khấu hao nhỏ của dụng cụ, máy móc.
• Chi phí khác.
Một số quy tắc ghi sổ
1. Ghi ngay trong ngày, tối đa vài ngày. Để dồn cả tháng sẽ quên và ghi sai.
2. Mỗi khoản một dòng, không gộp chung "chi linh tinh".
3. Ghi số thực nhận. Với bán qua sàn, hãy ghi cả doanh thu bán ra, phí bị trừ và số tiền thực nhận về, để đối chiếu đúng.
4. Gắn mã chứng từ hoặc chụp ảnh hóa đơn, phiếu giao hàng, tin nhắn chuyển khoản, lưu trong một thư mục theo tháng.
5. Có người thứ hai xem qua (người nhà hoặc người cùng làm) mỗi tháng một lần để tránh sai sót.
Hiểu nghĩa vụ thuế ở mức cơ bản
Cách quản lý thuế đối với hộ kinh doanh đã và đang được điều chỉnh. Vì vậy phần này chỉ giúp bạn biết những câu hỏi cần tìm câu trả lời chính thức, không đưa ra mức thuế hay ngưỡng cụ thể.
Những loại nghĩa vụ thường gặp
• Đăng ký kinh doanh và mã số thuế: hộ kinh doanh thường phải đăng ký và có mã số thuế theo quy định, kể cả khi bán tại nhà hay bán online. Hãy kiểm tra yêu cầu hiện hành cho loại hình của bạn.
• Thuế giá trị gia tăng và thuế thu nhập cá nhân từ hoạt động kinh doanh: có thể có ngưỡng doanh thu mà dưới ngưỡng đó được miễn hoặc chỉ cần kê khai theo cách đơn giản. Ngưỡng và cách tính có thể thay đổi, nên đừng dựa vào thông tin cũ.
• Lệ phí và các khoản khác theo địa phương và ngành nghề (ví dụ giấy phép riêng cho một số ngành như thực phẩm).
• Hóa đơn: quy định về việc xuất hóa đơn, hóa đơn điện tử, hoặc cách lưu chứng từ phụ thuộc quy mô và ngành nghề.
• Bán trên sàn thương mại điện tử và ví điện tử: sàn có thể có nghĩa vụ cung cấp thông tin hoặc khấu trừ, thu hộ một số loại thuế theo quy định. Bạn cần xem lại cách sàn áp dụng cho mình.
Những câu hỏi nên hỏi cơ quan thuế hoặc kế toán
1. Doanh thu năm của mình dự kiến khoảng bao nhiêu, thuộc nhóm nào theo quy định hiện hành?
2. Mình phải khai thuế theo kỳ nào (tháng, quý, năm) và nộp ở đâu, bằng hình thức nào?
3. Mình phải mở loại sổ nào theo quy định, có mẫu cụ thể không?
4. Mình có phải xuất hóa đơn, dùng hóa đơn điện tử hay không, và từ khi nào?
5. Khoản thu từ sàn, từ chuyển khoản cá nhân được tính ra sao?
6. Nếu có thay đổi quy định, mình nhận thông báo ở đâu?
Ghi lại câu trả lời cùng ngày hỏi, tên người trả lời hoặc nguồn tham chiếu. Điều này giúp bạn khi cần xem lại.
Điều không nên làm
• Không nghe "mẹo né thuế" trên mạng. Những cách như tách doanh thu, nhờ người khác đứng tên không đúng thực tế thường dẫn đến rắc rối pháp lý lớn hơn khoản tiết kiệm.
• Không giấu doanh thu trong sổ rồi lại khai khác. Số liệu không khớp giữa sổ, sao kê ngân hàng và dữ liệu từ sàn rất dễ bị phát hiện khi đối chiếu.
• Không bỏ qua thư, thông báo hoặc tin nhắn của cơ quan thuế. Hãy đọc và hỏi lại nếu chưa hiểu.
Quy trình chốt sổ hằng tuần và hằng tháng
Ghi sổ chỉ có giá trị khi bạn nhìn lại nó định kỳ.
Cuối mỗi ngày (5 phút)
• Đếm tiền mặt, đối chiếu với số ghi trong sổ thu.
• Chụp ảnh hóa đơn và chứng từ trong ngày vào thư mục.
Cuối mỗi tuần (15 phút)
• So sánh số dư tài khoản kinh doanh với sổ.
• Xem lại hàng tồn kho nào bán chậm, chi phí nào tăng bất thường.
• Kiểm tra các khoản khách còn nợ hoặc bạn còn nợ nhà cung cấp.
Cuối mỗi tháng (30–45 phút)
1. Cộng tổng doanh thu và tổng chi phí theo từng nhóm.
2. Tính lãi gộp = doanh thu − giá vốn hàng bán.
3. Tính lãi ròng sơ bộ = lãi gộp − các chi phí còn lại.
4. So sánh với tháng trước: nhóm nào tăng, nhóm nào giảm?
5. Quyết định mức "lương" rút về gia đình và mức giữ lại để xoay vòng nhập hàng.
6. Lưu một bản sao sổ và chứng từ (ảnh, tệp) ở nơi an toàn.
Một quỹ dự phòng nhỏ
Nếu có thể, mỗi tháng trích một phần nhỏ từ lãi vào quỹ riêng để trả thuế, phí và các khoản phát sinh. Việc có tiền sẵn khi đến kỳ nộp giúp bạn đỡ phải xoay xở.
Công cụ hỗ trợ và khi nào nên thuê người giúp
Công cụ đơn giản
• Sổ giấy kẻ cột: phù hợp tiệm nhỏ, ít giao dịch; nhớ đánh số trang, ghi bằng bút mực, không tẩy xóa tùy tiện (nếu sai, gạch một nét và ghi lại).
• Bảng tính trên điện thoại hoặc máy tính: dễ cộng, lọc, vẽ biểu đồ. Nên sao lưu hằng tuần.
• Ứng dụng quản lý bán hàng hoặc kế toán dành cho hộ kinh doanh: hữu ích khi có nhiều mặt hàng, nhiều kênh bán. Hãy dùng thử bản miễn phí, kiểm tra xem có xuất được báo cáo theo mẫu mà cơ quan thuế yêu cầu không. Không nên giao toàn bộ dữ liệu cho một ứng dụng mà không có bản sao lưu của mình.
Khi nào nên nhờ kế toán hoặc tư vấn thuế
• Doanh thu tăng nhanh và bạn không còn tự theo dõi nổi.
• Bạn bán trên nhiều sàn, có nhân viên, có kho, có nhiều cửa hàng.
• Bạn chuyển từ hộ kinh doanh sang công ty, hoặc cần đổi cách kê khai.
• Bạn nhận được thông báo từ cơ quan thuế mà không hiểu rõ.
Chi phí cho một dịch vụ kế toán nhỏ thường thấp hơn rủi ro bị phạt do khai sai. Hãy hỏi giá trọn gói, phạm vi công việc và người chịu trách nhiệm trước khi thuê, và yêu cầu có hợp đồng hoặc thỏa thuận bằng văn bản.
Những sai lầm hay gặp
• Lẫn lộn doanh thu với lợi nhuận. Doanh thu là tiền thu vào, lợi nhuận mới là phần còn lại sau chi phí.
• Không ghi các khoản nhỏ. Hàng chục khoản vài chục nghìn đồng mỗi ngày cộng lại thành số không nhỏ.
• Quên phí ẩn: phí sàn, phí chuyển khoản, tiền đổi trả, hàng hoàn, hàng lỗi.
• Không giữ chứng từ. Khi cần giải trình, bạn khó chứng minh khoản chi hay nguồn thu.
• Để tiền nhập hàng lần sau lấy từ tiền sinh hoạt rồi không ghi lại, khiến sổ lệch.
• Dựa vào lời đồn về ngưỡng thuế. Hãy luôn hỏi nguồn chính thức.
• Bỏ sổ khi bận. Hãy giảm xuống mức tối thiểu (chỉ ghi tổng thu, tổng chi mỗi ngày) thay vì bỏ hẳn.
Việc làm ngay hôm nay
☐ Mở một tài khoản hoặc ví riêng cho kinh doanh (hoặc quyết định cách tách tiền), sau khi kiểm tra quy định hiện hành.
☐ Lập sổ thu và sổ chi (giấy hoặc bảng tính) với các cột như bài hướng dẫn.
☐ Ghi lại toàn bộ thu, chi của 7 ngày gần nhất từ sao kê và hóa đơn.
☐ Tạo thư mục lưu ảnh chứng từ theo tháng.
☐ Viết ra 6 câu hỏi ở mục 4 và hẹn hỏi chi cục thuế hoặc kế toán uy tín.
☐ Đặt nhắc việc: 5 phút mỗi tối, 15 phút mỗi tuần, 45 phút cuối tháng.
☐ Chọn mức "lương" cố định rút về gia đình và một khoản nhỏ lập quỹ dự phòng thuế.
Tài liệu mang tính tham khảo chung, không phải tư vấn thuế, kế toán hay pháp lý. Quy định về thuế, hóa đơn và sổ sách của hộ kinh doanh có thể thay đổi; hãy kiểm tra quy định hiện hành và tham khảo cơ quan thuế, kế toán hoặc luật sư trước khi quyết định.