Quỹ cho con: học phí, bảo hiểm, khoản tích lũy dài hạn
Giới thiệu
Dành cho: bố mẹ có con từ sơ sinh đến tuổi đại học, đã có thu nhập ổn định ở mức cơ bản · Thời gian đọc: khoảng 11 phút · Cần chuẩn bị: bảng thu chi tháng của gia đình (xem bài lập ngân sách), số tuổi của con và dự kiến các mốc học, và một buổi bàn bạc giữa vợ chồng.
Vì sao cần một "quỹ cho con" riêng
Chi phí nuôi con không đến một lần mà trải dài hai mươi năm: sữa, tã, khám bệnh, học phí mầm non, tiểu học, các lớp năng khiếu, rồi tới cấp 3, đại học. Phần lớn gia đình xoay xở bằng thu nhập hằng tháng, nên khi có một khoản lớn bất ngờ (con ốm nặng, năm vào lớp 10, năm vào đại học), ngân sách bị lệch, phải vay hoặc rút khoản khác.
Một quỹ cho con là cách tách riêng phần tiền dành cho tương lai của con, có mục đích, có kế hoạch, thay vì "còn dư thì để dành", mà thường chẳng dư. Mục tiêu không phải là có thật nhiều, mà là đều đặn, đủ dùng, không làm gia đình thiếu thốn hôm nay.
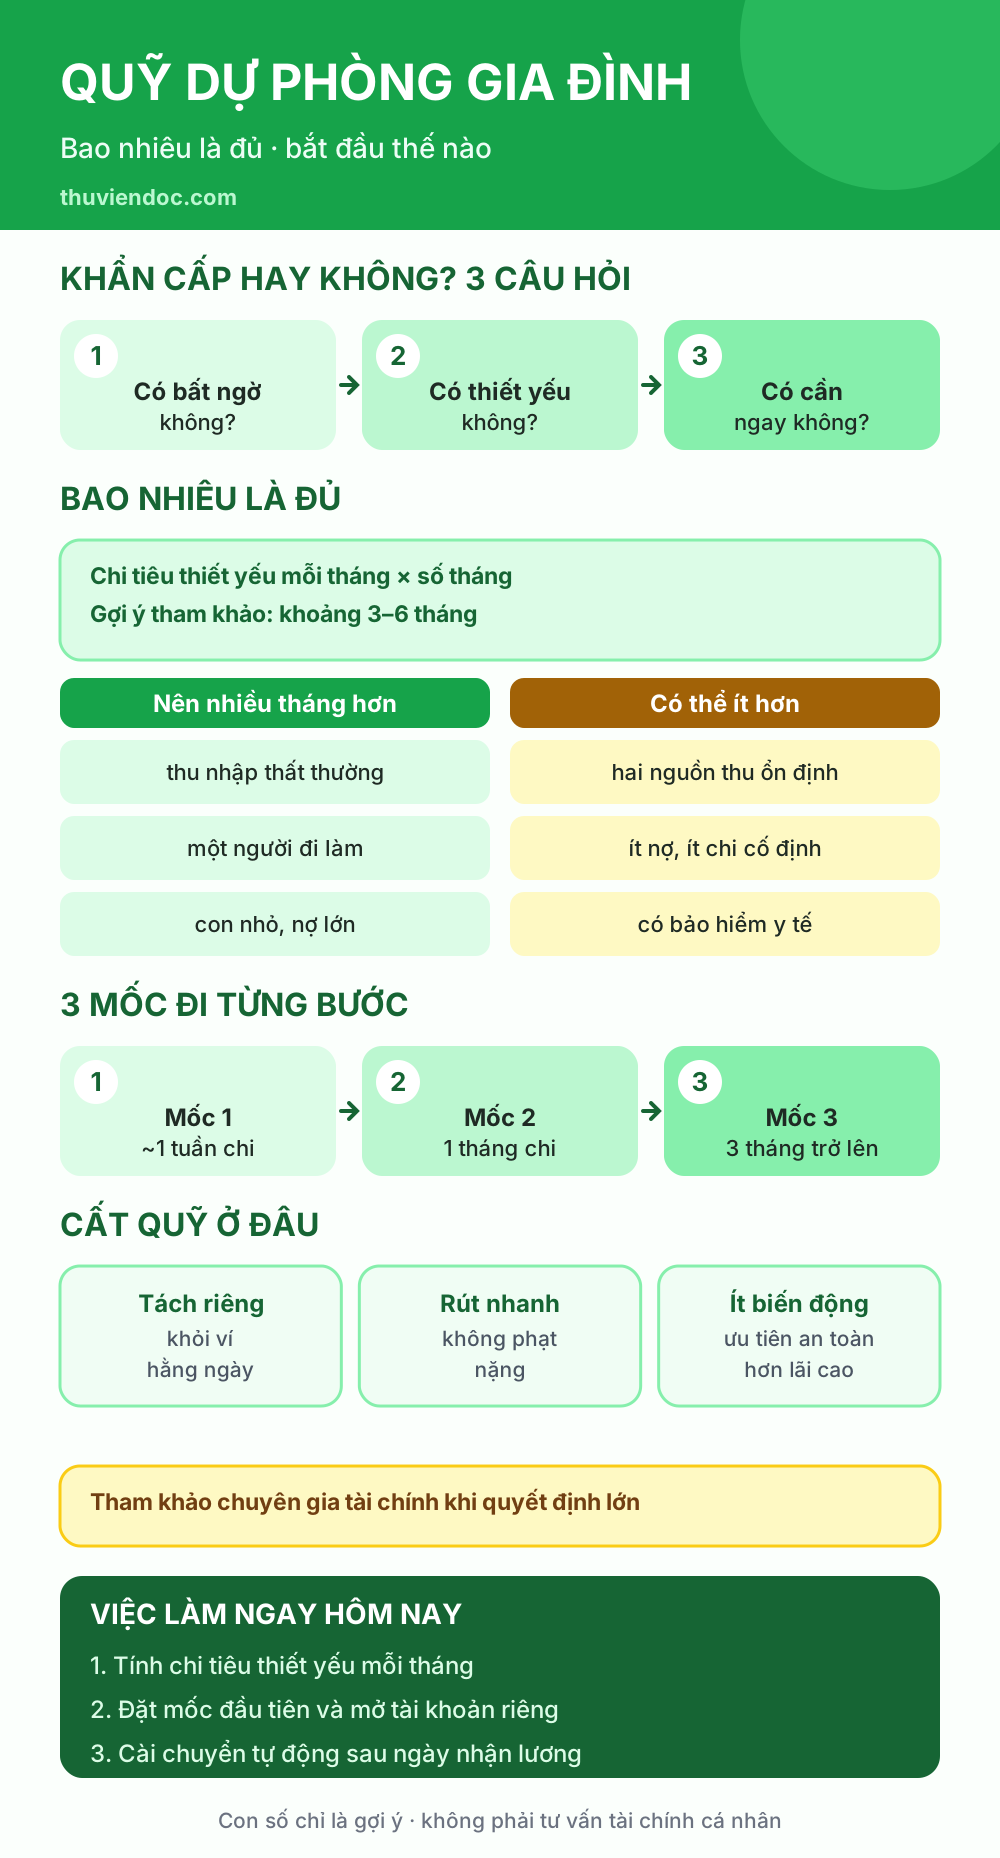
Hãy nhớ nguyên tắc: quỹ cho con đứng sau quỹ dự phòng gia đình (khoảng vài tháng chi tiêu thiết yếu) và các khoản bảo vệ cơ bản của cha mẹ. Cha mẹ khỏe mạnh, có việc làm, là tài sản lớn nhất của đứa trẻ. Nếu bạn dồn hết cho quỹ của con mà bản thân không có dự phòng, một biến cố có thể làm hỏng tất cả.
Chia quỹ làm ba phần theo mục đích
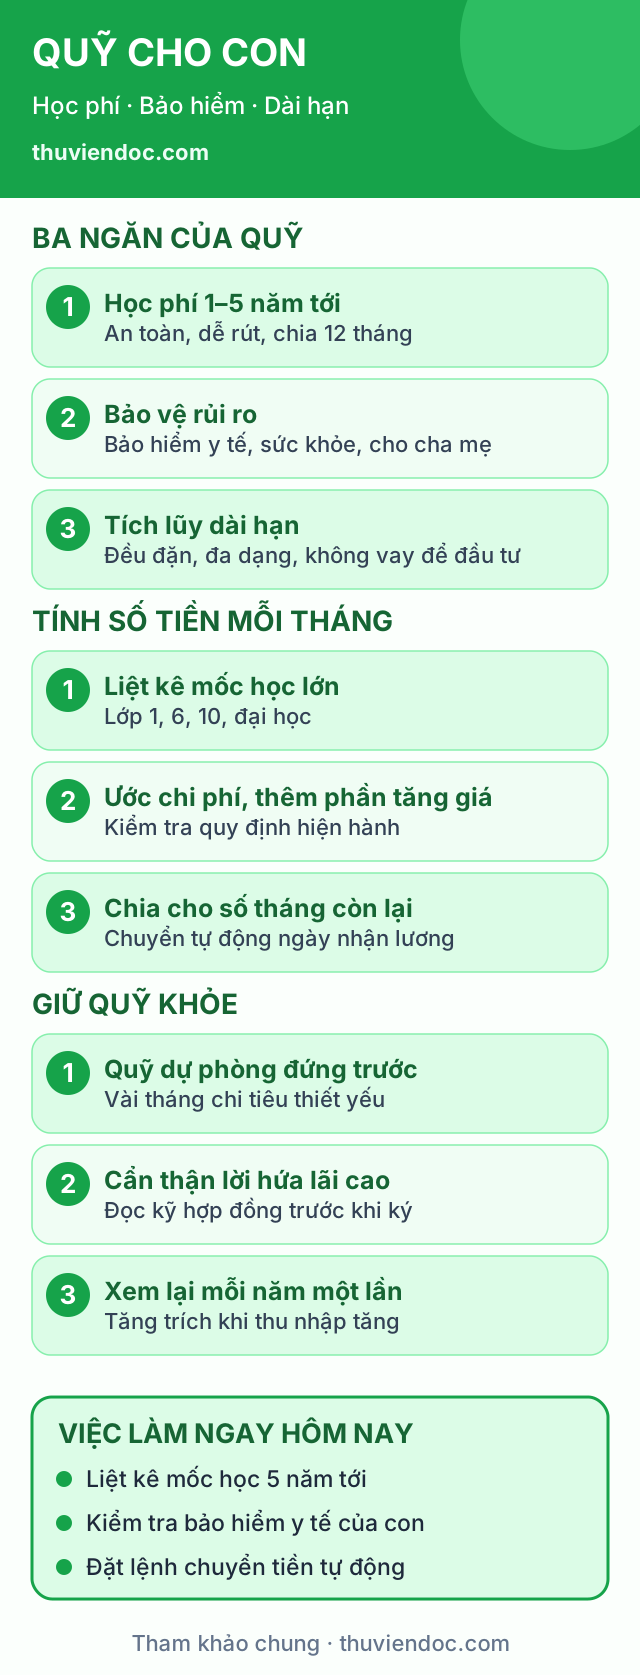
Cách dễ nhất để không rối là chia thành ba "ngăn", mỗi ngăn trả lời một câu hỏi.
Ngăn 1: Học phí và chi phí học tập (ngắn và trung hạn, 1–5 năm).
• Câu hỏi: những khoản học sắp tới là gì và bao nhiêu?
• Gồm: học phí các năm tới, tiền nhập học, đồng phục, sách, lớp thêm, các khoản đóng đầu năm.
• Nguyên tắc: an toàn và dễ rút. Vì cần đúng lúc, nên ưu tiên tiền gửi tiết kiệm có kỳ hạn phù hợp hoặc tài khoản dễ rút, không đặt vào kênh biến động mạnh.
• Mẹo: lập "lịch học phí" cho 3–5 năm tới, đánh dấu tháng đóng tiền để chuẩn bị trước, chia 12 tháng.
Ngăn 2: Bảo vệ rủi ro (bảo hiểm).
• Câu hỏi: nếu con ốm nặng, hoặc cha mẹ gặp biến cố, ai trả chi phí?
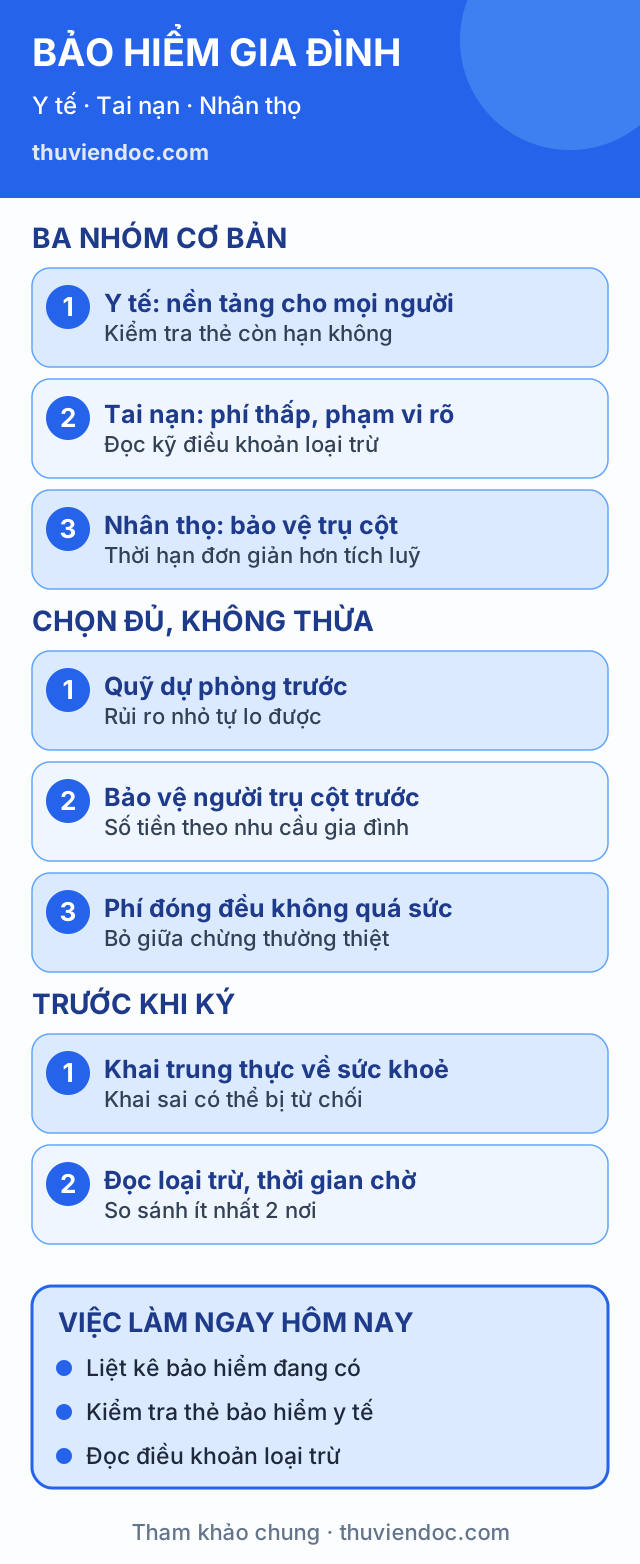
• Gồm: bảo hiểm y tế của con (kiểm tra quy định hiện hành về đối tượng, thẻ dành cho trẻ em và thời hạn), bảo hiểm sức khỏe bổ sung hoặc tai nạn nếu cần, bảo hiểm cho cha mẹ (người kiếm tiền chính) để con không mất chỗ dựa.
• Nguyên tắc: mua để bảo vệ, không phải để đầu tư. Hiểu rõ quyền lợi, thời gian chờ, điều khoản loại trừ, phí hằng năm. Phí bảo hiểm tổng không nên chiếm phần quá lớn trong thu nhập.
Ngăn 3: Tích lũy dài hạn (cho đại học, khởi nghiệp, tuổi trưởng thành, 10–18 năm).
• Câu hỏi: khi con 18 tuổi, gia đình muốn có một khoản vốn để làm gì?
• Có thể dùng sản phẩm tiết kiệm dài hạn, quỹ mở, hoặc các kênh khác phù hợp mức chịu rủi ro của gia đình. Thời gian dài giúp "kéo giãn" biến động, nhưng không có kênh nào đảm bảo lợi nhuận.
• Nguyên tắc: đều đặn và đa dạng, không dồn một chỗ; không vay để đầu tư; chỉ dùng tiền nhàn rỗi của dài hạn.
Tỷ lệ giữa ba ngăn phụ thuộc tuổi con. Con còn nhỏ thì ngăn 3 và bảo hiểm quan trọng hơn; con gần vào cấp mới thì ngăn 1 phải đầy trước.
Ước lượng chi phí và tính số tiền trích mỗi tháng
Đừng đoán mơ hồ. Làm một phép tính đơn giản trên giấy.
Bước 1: Liệt kê các mốc lớn trong thời gian tới, ví dụ:
• Lớp 1, lớp 6, lớp 10, đại học.
• Nếu dự kiến học tư thục, quốc tế, du học thì chi phí khác xa trường công.
• Các khoản chắc chắn: bảo hiểm, khám định kỳ, đồng phục.
Bước 2: Ước lượng số tiền cho mỗi mốc bằng cách hỏi trường, tham khảo bạn bè, xem thông báo học phí năm hiện tại, cộng thêm một khoản tăng (học phí và giá thường tăng theo thời gian). Làm tròn lên một chút để chắc ăn. Quy định học phí, học bổng, chính sách miễn giảm thay đổi, nên hãy kiểm tra quy định hiện hành mỗi năm.
Bước 3: Chia theo thời gian còn lại. Lấy số tiền cần cho một mốc, chia cho số tháng còn lại để có số trích hằng tháng. Ví dụ minh họa, số liệu giả định: cần 60 triệu đồng sau 5 năm (60 tháng) cho mốc học tiếp theo, chưa tính lãi: mỗi tháng cần 1 triệu đồng. Nếu cộng nhiều mốc, tổng cộng lại, rồi đối chiếu với ngân sách.
Bước 4: So với thu nhập gia đình. Một khoản trích thực tế là khoản bạn giữ được đều kể cả tháng nhiều chi. Nếu con số tính ra vượt khả năng, hãy làm một trong ba việc: kéo dài thời gian, giảm kỳ vọng ở mốc xa (ví dụ trường công thay vì tư), hoặc tăng nguồn thu. Đừng cố trích quá sức rồi bỏ giữa chừng.
Bước 5: Tự động hóa. Đặt lệnh chuyển tiền tự động vào ngày nhận lương sang tài khoản riêng của quỹ, theo nguyên tắc "trả cho mình trước". Tách riêng tài khoản (hoặc ví) để tiền quỹ không lẫn với tiền chi hằng ngày.
Chọn nơi giữ tiền: an toàn, thanh khoản và lợi suất
Mỗi nơi giữ tiền có ba đặc điểm: an toàn (có mất vốn không), thanh khoản (rút nhanh thế nào), lợi suất (sinh lời bao nhiêu). Hiếm có nơi đạt cả ba.
• Tiền gửi tiết kiệm ngân hàng: an toàn tương đối cao, lãi vừa phải, kỳ hạn linh hoạt. Hợp với ngăn 1.
• Tài khoản thanh toán / ví riêng: dễ rút, lãi thấp. Hợp với khoản sắp dùng trong vài tháng.
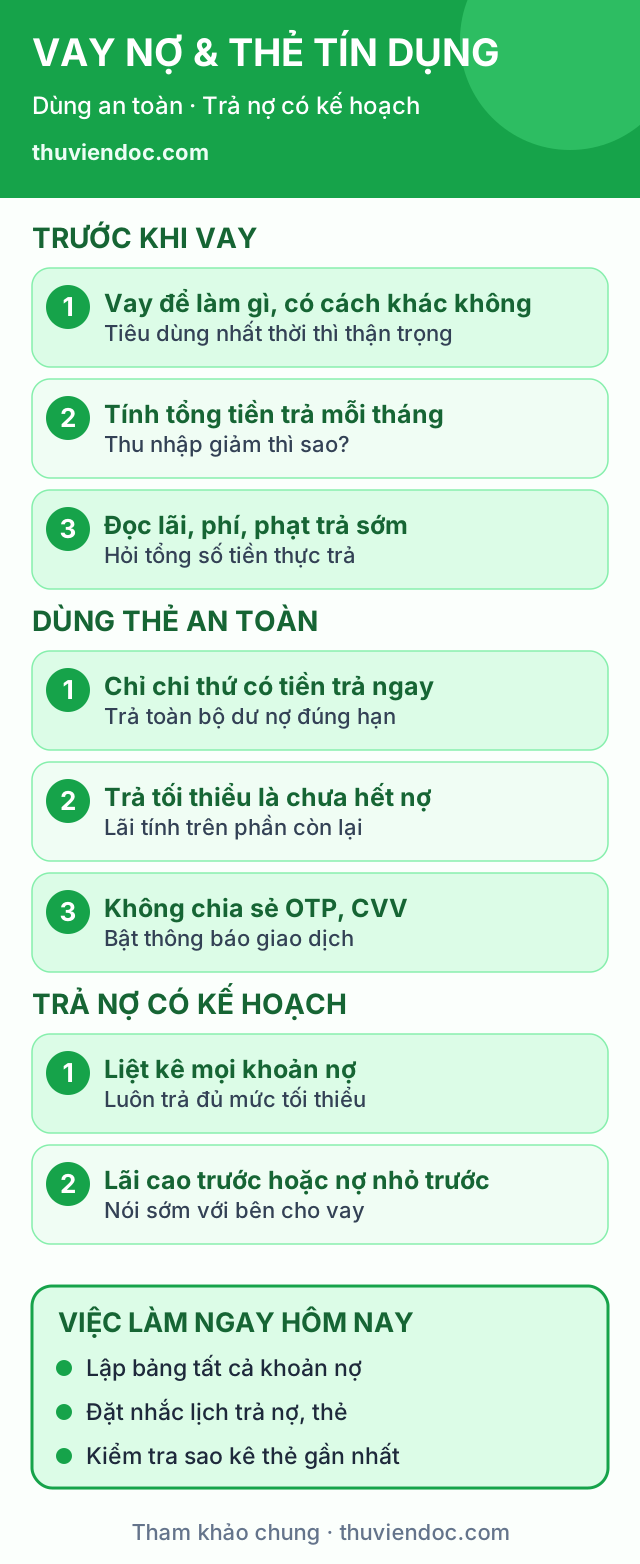
• Sản phẩm bảo hiểm có yếu tố tiết kiệm: thường gắn với kỳ hạn dài, có phí và điều kiện; đọc kỹ hợp đồng, hiểu phần bảo vệ và phần tích lũy, quyền lợi nếu bỏ giữa chừng. Đừng mua chỉ vì lời mời "tiết kiệm cho con" mà không hiểu.
• Quỹ đầu tư, chứng khoán, vàng, bất động sản: có thể sinh lời cao hơn nhưng biến động và có rủi ro mất vốn. Chỉ nên đưa vào phần tiền dài hạn, chưa cần dùng trong nhiều năm và bạn chấp nhận dao động.
• Cảnh báo: tránh những lời hứa "lãi cao, đảm bảo", đầu tư đa cấp, vay nóng để mua, lời mời đầu tư qua mạng xã hội. Nếu một sản phẩm hứa lãi vượt xa mặt bằng thị trường thì rủi ro thường rất lớn.
Hãy nhớ lạm phát: tiền để im trong hũ sẽ mua được ít đi theo thời gian. Vì vậy với ngăn dài hạn, không nên chỉ giữ tiền mặt. Nhưng "chống lạm phát" không có nghĩa là liều.
Một nguyên tắc gọn: tiền cần dùng trong 3 năm đừng đặt vào kênh biến động; tiền để 10 năm trở lên có thể chia một phần vào kênh sinh lời cao hơn, với mức rủi ro bạn chịu được. Nếu không chắc, hãy hỏi chuyên gia tài chính được cấp phép và kiểm tra quy định hiện hành.
Bảo hiểm: cần gì, đừng mua thừa
Bảo hiểm là một phần quan trọng của quỹ cho con, nhưng dễ bị bán dư. Hãy tự đặt câu hỏi: mất mát tài chính nào sẽ làm gia đình khó đứng dậy?
• Bảo hiểm y tế của con: kiểm tra con đã có thẻ chưa. Quy định về đối tượng, mức hưởng, cách đăng ký thay đổi theo thời gian, nên hãy tra cứu tại cơ quan bảo hiểm xã hội hoặc nhà trường.
• Bảo hiểm sức khỏe/tai nạn bổ sung: cân nhắc nếu gia đình sống xa bệnh viện tốt, hoặc muốn giảm gánh nặng chi phí điều trị. So sánh quyền lợi, hạn mức, bệnh có sẵn, thời gian chờ.
• Bảo hiểm cho người kiếm tiền chính (bố, mẹ): là phần quyết định nếu cha mẹ không may mất thu nhập. Có thể là bảo hiểm tử vong, tai nạn, bệnh hiểm nghèo. Mua theo mức thu nhập và nhu cầu, không quá cao.
• Bảo hiểm giáo dục/tích lũy: cân nhắc kỹ phí, kỳ hạn, điều khoản. Hỏi: "Nếu tôi dừng đóng sau 3 năm, tôi nhận lại gì?"
Mẹo chọn: (1) làm rõ nhu cầu trước khi gặp tư vấn viên; (2) xin bảng minh họa quyền lợi, đọc phần loại trừ; (3) so sánh ít nhất hai nơi; (4) không ký khi chưa hiểu; (5) giữ bản hợp đồng, ghi ngày đóng phí; (6) tổng phí bảo hiểm hằng năm nên là phần vừa phải trong thu nhập, không làm hụt chi tiêu thiết yếu.
Giữ quỹ khỏe qua nhiều năm
• Xem lại mỗi năm một lần, thường vào dịp đầu năm học: số dư, chi phí dự kiến, thay đổi thu nhập.
• Tăng dần số trích khi thu nhập tăng; ví dụ mỗi lần tăng lương, chuyển một phần nhỏ vào quỹ.
• Không rút bừa. Tạo luật: chỉ rút cho mục tiêu đã định. Nếu có khoản đột xuất, rút từ quỹ dự phòng chứ không phải quỹ con.
• Tận dụng tiền mừng tuổi, quà tặng để vào ngăn dài hạn một cách minh bạch với con khi con đủ lớn.
• Ghi lại ở một chỗ cả hai vợ chồng đều thấy: tài khoản nào, bao nhiêu, ai quản lý, ai biết mật khẩu (để người kia xử lý được khi cần).
• Minh bạch với con ở tuổi phù hợp. Từ khoảng 10–12 tuổi, cho con biết có một khoản để dành cho học tập; con hiểu và trân trọng, nhưng không nên để con nghĩ là "tiền của con, con muốn làm gì cũng được".
• Đừng ép con theo hướng chỉ vì "đã dành tiền". Quỹ phục vụ nguyện vọng của con, không phải ngược lại.
Các sai lầm thường gặp: bắt đầu quá muộn vì chờ "có nhiều tiền"; trích quá sức rồi bỏ; gom tất cả vào một sản phẩm; mua theo cảm tính hoặc vì nể người bán; quên tính tăng giá; coi bảo hiểm là kênh lời cao; không có quỹ dự phòng nên rút quỹ con khi gặp chuyện.
Việc làm ngay hôm nay
☐ Ghi ra các mốc học của con trong 5 năm tới và ước tính chi phí từng mốc.
☐ Kiểm tra con đã có bảo hiểm y tế chưa, còn hạn không (kiểm tra quy định hiện hành).
☐ Xem bạn đã có quỹ dự phòng khoảng vài tháng chi tiêu chưa; nếu chưa, ưu tiên làm trước.
☐ Tính số tiền cần trích mỗi tháng cho từng ngăn, đối chiếu ngân sách.
☐ Mở tài khoản hoặc ví riêng cho quỹ; đặt lệnh chuyển tự động vào ngày nhận lương.
☐ Rà lại các hợp đồng bảo hiểm hiện có: quyền lợi, phí, ngày đóng.
☐ Hẹn một buổi vợ chồng 30 phút để thống nhất mục tiêu và luật rút tiền.
☐ Ghi vào lịch một ngày mỗi năm để xem lại quỹ.
Khi nào nên hỏi ý kiến chuyên gia
Tài liệu này chỉ mang tính tham khảo chung về quản lý tài chính gia đình, không phải tư vấn đầu tư hay bảo hiểm cá nhân và không đảm bảo lợi nhuận. Lãi suất, chính sách bảo hiểm, thuế, học phí thay đổi theo thời gian, vì vậy hãy kiểm tra quy định hiện hành. Với các quyết định lớn như mua bảo hiểm nhân thọ, đầu tư dài hạn, hoặc kế hoạch cho con du học, hãy tham khảo chuyên gia tài chính hoặc đơn vị được cấp phép, và đọc kỹ hợp đồng trước khi ký.