Bảo hiểm cho gia đình: y tế, tai nạn, nhân thọ — hiểu đúng để chọn đủ
Giới thiệu
Dành cho: vợ chồng và gia đình đang cân nhắc mua hoặc rà lại bảo hiểm · Thời gian đọc: khoảng 12 phút · Cần chuẩn bị: danh sách thành viên (tuổi, nghề, bệnh nền), thu chi hằng tháng, các hợp đồng và thẻ bảo hiểm đang có.
Bảo hiểm để làm gì và không để làm gì
Bảo hiểm là cách chuyển bớt rủi ro tài chính lớn sang công ty bảo hiểm, đổi lại bạn trả phí đều đặn. Nó phù hợp với những rủi ro ít xảy ra nhưng hậu quả nặng: bệnh nặng, tai nạn, người trụ cột qua đời hoặc mất khả năng lao động. Với những chi phí nhỏ, thường xuyên, tự dự phòng thường rẻ hơn.
Bảo hiểm không phải là kênh làm giàu, cũng không phải thứ để mua vì nể người bán. Một số sản phẩm kết hợp bảo vệ với tích luỹ, nên phí cao và điều khoản phức tạp. Nguyên tắc chọn: hiểu mình cần bảo vệ điều gì, trong bao lâu, với số tiền bao nhiêu, và phí có nằm trong khả năng đóng đều nhiều năm không.
Quy định bảo hiểm, mức đóng, quyền lợi, điều kiện thay đổi theo thời gian và từng sản phẩm; hãy kiểm tra quy định hiện hành và đọc hợp đồng thật kỹ.
Ba nhóm bảo hiểm cơ bản
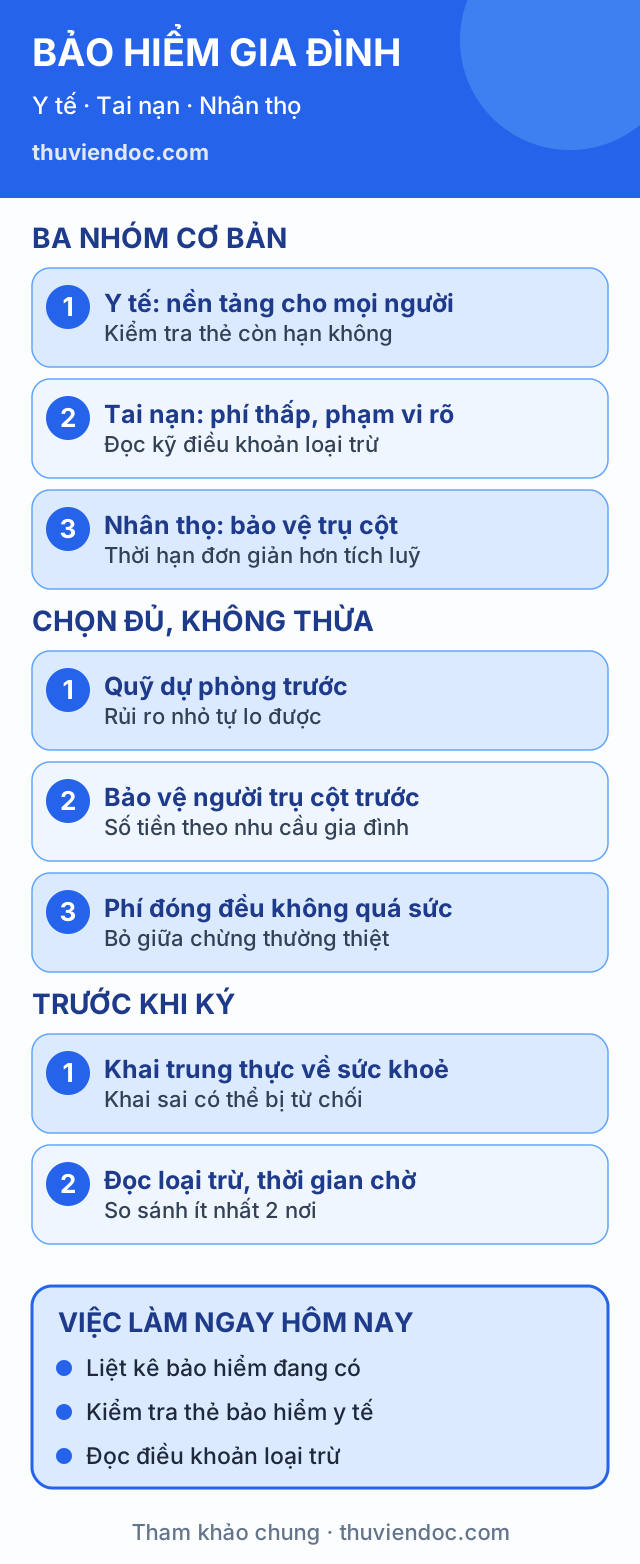
Bảo hiểm y tế. Nhóm nền tảng giúp chi trả một phần chi phí khám chữa bệnh. Gồm:
• Bảo hiểm y tế do nhà nước tổ chức (bắt buộc hoặc theo diện): nhiều thành viên trong gia đình có thể tham gia theo quy định (người lao động, trẻ em, học sinh, hộ gia đình...). Mức hưởng phụ thuộc đúng tuyến, đúng thủ tục. Cần kiểm tra quy định hiện hành về đối tượng, mức đóng, thủ tục chuyển tuyến.
• Bảo hiểm sức khoẻ thương mại: chi trả theo hợp đồng cho nội trú, ngoại trú, thai sản, nha khoa... tuỳ gói. Cần xem hạn mức, thời gian chờ, bệnh có sẵn, mạng lưới bệnh viện, bảo lãnh viện phí.
Bảo hiểm tai nạn. Chi trả khi thương tật, tử vong do tai nạn, đôi khi có chi phí điều trị do tai nạn. Phí thường thấp hơn so với nhiều loại khác; phù hợp người đi lại nhiều, làm việc nguy hiểm, trẻ em hay vận động. Cần đọc kỹ các trường hợp loại trừ (ví dụ tham gia một số hoạt động, vi phạm quy định, sử dụng chất kích thích).
Bảo hiểm nhân thọ. Chi trả khi người được bảo hiểm tử vong hoặc thương tật nặng, một số sản phẩm có thêm phần tích luỹ hoặc đầu tư. Có hai loại hay gặp:
• Bảo hiểm thời hạn (bảo vệ thuần tuý): phí thấp, chỉ chi trả nếu sự kiện xảy ra trong thời hạn hợp đồng; hết hạn thì thường không nhận lại phí. Đây là cách đơn giản nhất để bảo vệ thu nhập của người trụ cột.
• Bảo hiểm có tích luỹ / liên kết: vừa bảo vệ vừa tích luỹ hoặc đầu tư; phí cao hơn nhiều, điều khoản phức tạp, giá trị hoàn lại ban đầu có thể thấp nếu huỷ sớm, kết quả đầu tư không đảm bảo (ở loại liên kết). Chỉ chọn khi bạn hiểu rõ sản phẩm và có kỷ luật đóng dài hạn.
Ngoài ra có bảo hiểm bệnh hiểm nghèo, bảo hiểm cho trẻ em, bảo hiểm nhà, xe, nhưng bài này tập trung ba nhóm trên.
Thứ tự ưu tiên cho một gia đình bình thường
Một cách sắp xếp thường dùng (không phải quy tắc cứng):
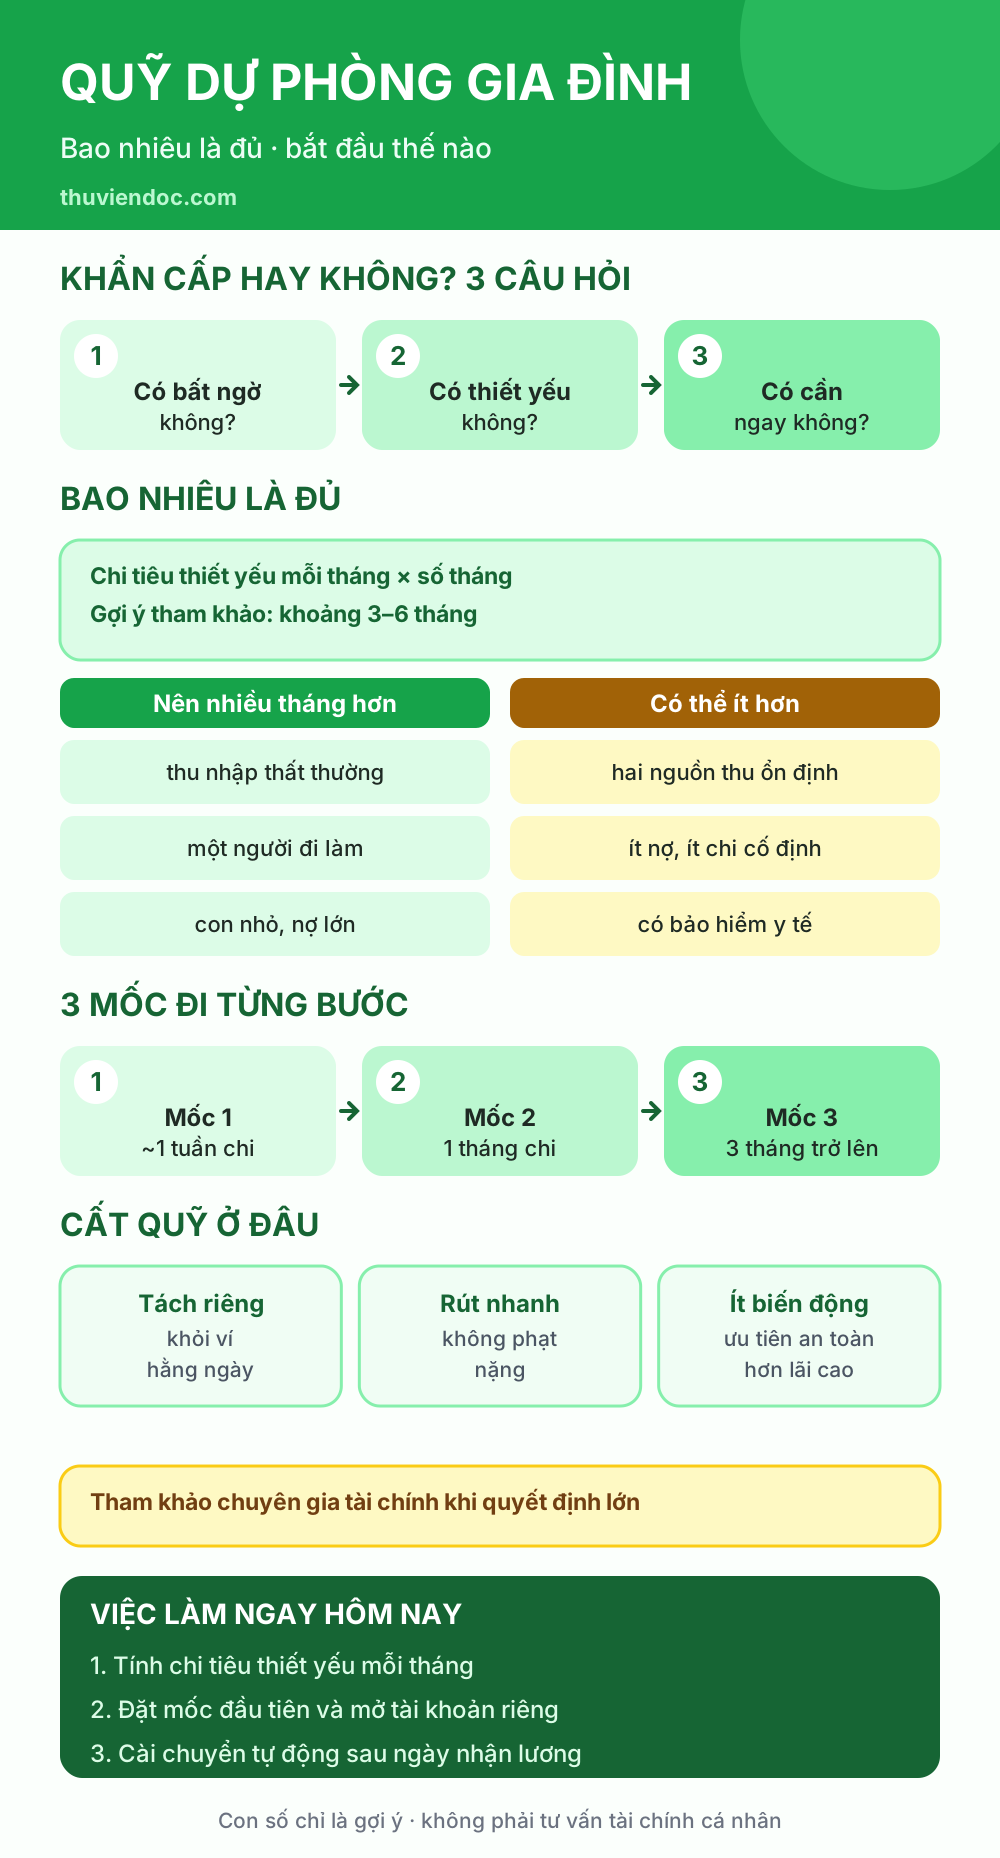
1. Quỹ dự phòng vài tháng chi tiêu, vì nhiều sự cố nhỏ không cần bảo hiểm.
2. Bảo hiểm y tế cơ bản cho mọi thành viên, đặc biệt trẻ em và người cao tuổi (kiểm tra thẻ còn hạn).
3. Bảo vệ thu nhập cho người trụ cột: bảo hiểm tai nạn, bệnh hiểm nghèo, nhân thọ thời hạn với số tiền đủ để gia đình sống và trả nợ nhiều năm (một cách ước tính: vài năm chi tiêu cộng nợ còn lại cộng chi phí học của con; hãy tính theo hoàn cảnh riêng).
4. Bảo hiểm sức khoẻ thương mại bổ sung nếu cần điều trị chủ động, giảm gánh nặng chi phí cao.
5. Sản phẩm tích luỹ chỉ sau khi các lớp trên đã ổn, và tách bạch mục tiêu bảo vệ với mục tiêu tiết kiệm.
Người trụ cột có thu nhập chính được ưu tiên bảo vệ nhiều hơn; trẻ nhỏ cần y tế và tai nạn trước nhân thọ.
Cách chọn số tiền và thời hạn
• Xác định điều cần bảo vệ: nếu người trụ cột không còn, gia đình cần bao nhiêu để duy trì cuộc sống, trả nợ nhà, nuôi con đến khi tự lập?
• Trừ đi những gì đã có: tiết kiệm, bảo hiểm sẵn có từ công ty, thu nhập của người còn lại.
• Chọn thời hạn đến khi con trưởng thành hoặc đến khi trả hết nợ lớn.
• Kiểm tra ngân sách: tổng phí bảo hiểm nên ở mức bạn đóng đều nhiều năm mà không ảnh hưởng chi tiêu thiết yếu. Nhiều tài liệu gợi ý tổng phí chỉ chiếm một phần nhỏ thu nhập (ví dụ 5–10%), nhưng đây chỉ là mức tham khảo, tuỳ hoàn cảnh.
• Cân nhắc lạm phát: số tiền bảo vệ hôm nay có thể không đủ sau 15–20 năm; xem lại định kỳ.
• Với bảo hiểm của công ty (nếu có): hiểu quyền lợi, vì khi nghỉ việc thường mất; đừng dựa hoàn toàn vào đó.
Đọc hợp đồng: các điểm phải kiểm tra trước khi ký
• Quyền lợi chính và quyền lợi bổ sung: chi trả khi nào, bao nhiêu, theo điều kiện gì.
• Điều khoản loại trừ: trường hợp không được chi trả.
• Thời gian chờ: sau bao lâu mới được hưởng một số quyền lợi.
• Bệnh có sẵn: có được bảo hiểm không, điều kiện thế nào.
• Khai báo trung thực: khai sai hoặc thiếu về sức khoẻ, nghề nghiệp có thể dẫn đến từ chối chi trả. Khai đầy đủ, giữ bản sao.
• Phí: cố định hay tăng theo tuổi, tần suất đóng, thời gian đóng; chuyện gì xảy ra khi chậm đóng (thời gian ân hạn, hợp đồng mất hiệu lực).
• Giá trị hoàn lại / huỷ hợp đồng: nếu huỷ giữa chừng nhận lại bao nhiêu.
• Thời gian cân nhắc: nhiều hợp đồng cho thời gian xem xét lại sau khi ký (xem trong hợp đồng và quy định hiện hành).
• Quy trình bồi thường: hồ sơ cần gì, nộp ở đâu, trong bao lâu.
• Người thụ hưởng: ghi đúng, cập nhật khi hoàn cảnh thay đổi (kết hôn, sinh con).
• Tư vấn viên: hỏi giấy phép hành nghề, chú ý bản chất sản phẩm; bạn có quyền hỏi, so sánh nhiều đơn vị.
Những bẫy thường gặp
• Mua vì nể người quen mà không so sánh.
• Bị gợi ý "đầu tư sinh lời cao hơn gửi tiết kiệm" trong khi thực chất là hợp đồng bảo hiểm có phí, thời hạn dài. Hãy hỏi rõ phần nào là phí bảo hiểm, phần nào là tích luỹ.
• Không đọc điều khoản loại trừ, đến lúc yêu cầu bồi thường mới biết không được chi trả.
• Khai báo thiếu để được phê duyệt dễ, sau đó bị từ chối.
• Mua quá nhiều hợp đồng chồng lấn quyền lợi, trong khi chi phí tăng.
• Bỏ hợp đồng sớm khiến mất phần lớn tiền đã đóng, vì mua quá sức.
• Bỏ quên bảo hiểm của con và cha mẹ già trong khi chỉ lo bảo hiểm cho mình.
• Không cập nhật thông tin liên lạc, người thụ hưởng, và không lưu hợp đồng ở chỗ cả gia đình biết.
• Cho rằng đã có bảo hiểm là không cần quỹ dự phòng.
Việc làm ngay hôm nay
☐ Liệt kê tất cả bảo hiểm gia đình đang có (loại, người được bảo hiểm, hạn, mức chi trả, phí).
☐ Kiểm tra thẻ bảo hiểm y tế của từng thành viên còn hạn không (kiểm tra quy định hiện hành).
☐ Xem người trụ cột đã có bảo vệ thu nhập (tai nạn, bệnh hiểm nghèo, nhân thọ thời hạn) chưa.
☐ Ước tính số tiền gia đình cần nếu người trụ cột gặp rủi ro, theo hoàn cảnh riêng.
☐ Đọc điều khoản loại trừ và thời gian chờ của các hợp đồng đang có.
☐ Nếu định mua mới: so sánh ít nhất hai nơi, yêu cầu bản minh hoạ và hợp đồng mẫu trước khi quyết.
☐ Lưu hợp đồng, số điện thoại bồi thường ở chỗ cả hai vợ chồng đều biết.
☐ Ghi lịch xem lại bảo hiểm mỗi năm hoặc khi có thay đổi lớn (sinh con, đổi việc, vay nhà).
Khi nào nên hỏi ý kiến chuyên gia
Tài liệu mang tính tham khảo chung, không phải tư vấn bảo hiểm, tài chính hay pháp lý cá nhân, và không quảng bá sản phẩm của bên nào. Sản phẩm, phí, điều kiện và quy định bảo hiểm thay đổi theo thời gian; hãy kiểm tra quy định hiện hành. Với quyết định lớn hoặc hợp đồng dài hạn, hãy hỏi chuyên gia tài chính độc lập hoặc luật sư, và với vấn đề sức khoẻ, hỏi bác sĩ.